La plupart des fondateurs financés par capital-risque se retrouvent avec un conseil d’administration avant même d’avoir compris de quoi il s’agit exactement. Voici comment diriger le vôtre, de la nomination du premier administrateur jusqu’à la pleine maturité de la gouvernance.
Principaux points à retenir
- Le conseil d’administration est l’organisme légal régissant une entreprise, et la gouvernance du conseil est le système encadrant cet organisme, incluant les structures, les politiques et les pratiques qui détermineront si le conseil constituera un atout stratégique ou un facteur de risque.
- La composition du conseil doit être planifiée en fonction du stade de développement de l’entreprise plutôt qu’en fonction du tour de financement. Elle passera d’un conseil de trois sièges au démarrage à un conseil de cinq sièges pendant la phase de croissance, puis à un conseil de sept sièges, composé majoritairement d’administrateurs indépendants, lorsque l’entreprise arrivera à maturité.
- La plupart des conseils d’administration ajoutent leur premier administrateur indépendant autour de la série A. À l’arrivée des investisseurs institutionnels, la gouvernance s’officialise et les décisions commencent à avoir des conséquences à plus long terme.
- Les droits d’observateur octroient un accès contractuel aux réunions du conseil d’administration, sans droit de vote ni devoir fiduciaire, et les entreprises doivent gérer activement les listes des observateurs, car ceux-ci ont souvent accès à des documents confidentiels.
- L’obligation fiduciaire des administrateurs comprend l’obligation de diligence et de loyauté envers l’entreprise, et non envers les investisseurs ni dans leur propre intérêt en tant qu’actionnaires, une distinction établie par la Loi canadienne sur les sociétés par actions que les fondateurs-administrateurs doivent comprendre.
Le conseil d’administration peut être l’un des facteurs déterminants de la réussite d’une entreprise. S’il fonctionne bien, le conseil apporte les perspectives stratégiques, la crédibilité et l’expérience généralement nécessaires aux équipes fondatrices. Il assure également la reddition de comptes en cas de dérapage. Toutefois, s’il est mal structuré, le conseil peut créer des frictions aux moments où la cohésion est essentielle.
Les sociétés canadiennes de capital-risque n’ont mobilisé que 2 G$ en 2025, bien en deçà du sommet de plus de 7 G$ atteint en 2021 et en 2022. Les cinq plus grands fonds ont réuni environ 83 % de l’ensemble des capitaux mobilisés. Lorsque les capitaux sont si rares et concentrés, votre gouvernance est l’une des clés pour obtenir du financement. Dans ce guide, nous examinerons le rôle et les fonctions du conseil d’administration tout au long des phases de démarrage, de croissance et de maturité des entreprises en démarrage financées par capital-risque, certaines meilleures pratiques en matière de gouvernance du conseil d’administration, les erreurs les plus courantes que commettent les fondateurs à cet égard, ainsi que la façon de les éviter.
Qu’est-ce qu’un conseil d’administration et à quoi sert-il ?
Le conseil d’administration est le groupe de personnes élues ou nommées pour assurer collectivement la gouvernance et la supervision d’une entreprise. Il assume la responsabilité légale et fiduciaire ultime de l’organisme pour le compte de ses actionnaires et parties prenantes, et les décisions qu’il prend ou ratifie ont un poids juridique. Son rôle n’est ni celui d’un groupe consultatif ni d’une équipe de gestion, mais celui d’organisme directeur suprême de l’entreprise.
Le conseil d’administration établit et supervise la direction stratégique, gère et évalue l’équipe de direction, autorise les décisions financières importantes et prend les décisions les plus déterminantes pour l’entreprise, en particulier en ce qui concerne l’embauche (et, au besoin, le congédiement) du chef de la direction, l’approbation des pivots stratégiques, l’autorisation de nouveaux tours de financement et la supervision des fusions et acquisitions. Il assure la gouvernance au plus haut niveau, en laissant aux fondateurs et à l’équipe de direction la gestion des opérations courantes.
Dans le cas des sociétés ouvertes, les actionnaires élisent les administrateurs lors de l’assemblée générale annuelle. Dans le cas des entreprises en démarrage financées par capital-risque, la composition du conseil est généralement déterminée par les droits prévus dans les conventions conclues entre les actionnaires et les investisseurs.
La gouvernance du conseil d’administration est le système de pratiques, de politiques et de responsabilités sous-tendant le fonctionnement du conseil d’administration : sa structure, le déroulement des réunions, la circulation de l’information entre la direction et les administrateurs, la consignation des décisions et la gestion des conflits. Il s’agit du principal facteur déterminant si le conseil d’administration constituera un atout stratégique ou un risque structurel pour une entreprise.
Quels sont les divers rôles des membres du conseil d’administration ?
Un conseil d’administration est normalement composé d’administrateurs internes et externes. Les administrateurs internes sont habituellement des employés de l’entreprise (ou des actionnaires importants), tandis que les administrateurs externes ou indépendants ne participent qu’au conseil d’administration. Les indépendants ayant moins de conflits d’intérêts, ils apportent des perspectives et une expertise différentes.
Le conseil comprend généralement le chef de la direction (souvent aussi le président) et d’autres cadres supérieurs. Les administrateurs peuvent avoir des rôles précis :
- le président établit l’ordre du jour, dirige les réunions, met en place les comités et peut représenter publiquement l’entreprise ;
- le vice-président appuie le président, contribue à la gestion des conflits d’intérêts et prend la relève lorsque le président n’est pas disponible ;
- le secrétaire gère les tâches administratives, telles que les procès-verbaux et les registres sociaux ;
- le trésorier supervise le budget, les politiques financières, la comptabilité et les placements.
Le conseil peut aussi inclure des conseillers spécialement désignés (voir la section « Conseil d’administration, conseil consultatif et conseiller en démarrage »).
Comment les membres du conseil sont-ils choisis ?
Patrick Searle, chef de la direction du Conseil canadien des innovateurs (CCI), collabore avec certains des fondateurs des sociétés technologiques les plus prospères du Canada dans le cadre de programmes tels que l’Innovation Governance Program (iGP). Il a pu constater directement l’importance de trouver les bonnes personnes pour former la structure de son conseil d’administration.
« Nous posons à nos chefs de direction une question assez simple : De quoi votre entreprise a-t-elle besoin pour réussir au cours des trois à cinq prochaines années ? »
« Si vous vous étendez à l’international, trouvez quelqu’un qui en a fait de même. Si la valeur de votre entreprise repose en grande partie sur la propriété intellectuelle et les données, mieux vaut vous entourer de personnes ayant des connaissances approfondies sur la propriété intellectuelle et les données. Si vous allez avoir besoin de capitaux très importants, faites appel à des personnes qui comprennent ce qu’est la capitalisation. »
« Bien souvent, le nombre d’administrateurs qu’un fondateur peut lui-même choisir diminue au fil du temps, à mesure que les investisseurs obtiennent des sièges autour de la table. Cela rend ces choix d’autant plus importants. »
« Nous posons à nos chefs de direction une question assez simple : De quoi votre entreprise a-t-elle besoin pour réussir au cours des trois à cinq prochaines années ? »
Lors des étapes de démarrage, le recrutement et la sélection suivent rarement un processus officiel. Une société de capital-risque peut négocier un siège au conseil d’administration dans le cadre d’un tour de financement. Les administrateurs indépendants proviennent souvent du réseau personnel du fondateur ou de présentations d’investisseurs, et sont choisis en fonction de leur expertise ou de leurs relations particulières. Une fois qu’un candidat est retenu d’un commun accord, le conseil vote pour confirmer sa nomination et consigne sa décision dans ses résolutions ainsi que dans les registres sociaux.
Comment les membres du conseil d’administration sont-ils destitués ?
La plupart du temps, les membres quittent le conseil en démissionnant volontairement. La destitution peut également faire suite à un vote officiel des actionnaires, le plus souvent dans les entreprises financées par capital-risque, lorsque les conventions conclues avec les investisseurs accordent à certaines catégories d’actionnaires le droit de révoquer et de remplacer un administrateur qu’elles ont nommé. Dans la pratique, la plupart des départs se négocient en privé, et les mécanismes juridiques existent surtout à titre de protection en cas d’échec de ces discussions.
Les membres du conseil d’administration sont-ils rémunérés ?
La rémunération varie en fonction de l’étape, mais les normes sont les mêmes dans les écosystèmes canadiens et américains des entreprises en démarrage.
Aux étapes initiales, les investisseurs et les administrateurs fondateurs ne reçoivent habituellement aucune rémunération distincte pour leur rôle au sein du conseil : leur rendement provient de leur investissement ou de leur participation au capital de fondation. Les administrateurs indépendants reçoivent généralement une rémunération sous forme d’octrois d’actions de 0,25 % à 0,5 % à la série A, et légèrement plus élevée, souvent de 0,5 % à 1 %, lors des volets de financement, assujettie à une période d’acquisition de deux à quatre ans avec une période d’attente d’un an. Les provisions en espèces sont peu courantes lors des volets de financement, car la priorité est alors de conserver les liquidités ; les capitaux propres demeurent la principale forme de rémunération des administrateurs indépendants durant les phases initiales.
À l’étape de croissance, les octrois d’actions pour les administrateurs indépendants varient entre 0,1 % et 0,25 %, ce qui reflète des valorisations plus élevées et des budgets de dilution plus serrés. Les provisions en espèces commencent généralement à être versées à partir de la série B et aux étapes suivantes, particulièrement pour les administrateurs qui consacrent beaucoup de temps aux travaux des comités ou à des projets spéciaux.
À l’étape de maturité, alors que l’entreprise se prépare à l’émission de titres préalables à un premier appel public à l’épargne, la rémunération des administrateurs indépendants se rapproche de plus en plus des pratiques des sociétés ouvertes, avec des octrois d’actions annuels d’un montant déterminé, ainsi que des provisions en espèces et des honoraires de comité, s’il y a lieu.
Les membres du conseil d’administration consultatif sont généralement rémunérés sous forme d’octrois d’actions moindres, de 0,1 % à 0,25 %, souvent structurés à l’aide du modèle de convention standard du conseiller (FAST) du Founder Institute ou d’un organisme similaire.
Pourquoi la gouvernance du conseil d’administration est-elle importante pour les entreprises en démarrage financées par capital-risque ?
Pour les entreprises en démarrage financées par capital-risque, la gouvernance rigoureuse du conseil d’administration est particulièrement essentielle à l’étape du démarrage, lorsque les enjeux sont élevés et que la marge d’erreur est faible. Les fondateurs occupent souvent des fonctions d’administration pour la première fois, et l’entreprise prend des décisions critiques en matière d’embauche, d’affectation du capital et de stratégie à un rythme soutenu, ce qui laisse peu de place aux dysfonctionnements de gouvernance.
« Dès l’instant où vous acceptez un dollar d’une personne tierce, vous n’avez plus d’argument. La personne qui vous a fourni des fonds a le droit de savoir qu’ils sont dépensés et gérés de manière professionnelle, et c’est l’une des raisons d’être du conseil d’administration. »
Matt Roberts, premier directeur général, Couverture, Capital-risque, RBCx, a constaté la valeur qu’un conseil d’administration peut apporter. Pour certains fondateurs, le passage à un conseil d’administration peut être une transition déstabilisante, mais il s’agit d’une étape essentielle de l’évolution d’une entreprise.
« Les chefs de direction ont le sentiment qu’il s’agit de leur entreprise, et ils continuent de la diriger comme avant l’arrivée des investisseurs. Mais il est impossible d’agir de la sorte dès lors que vous acceptez un dollar d’une personne tierce. La personne qui vous a fourni des fonds a le droit de savoir qu’ils sont dépensés et gérés de manière professionnelle, et c’est l’une des raisons d’être du conseil d’administration.
Vous aurez des désaccords avec certains membres. Ils découleront du devoir fiduciaire du conseil, dont le but n’est pas de vous dire comment exploiter une entreprise, mais de remettre en question vos prises de décision, afin que vous justifiiez ce que vous faites. »
M. Searle convient que le caractère du fondateur est un facteur qui influera sur le travail avec un conseil d’administration. « Aucun chef de direction ne peut exceller partout. Un bon conseil d’administration se pose des questions utiles : comment pouvons-nous orienter ce chef de direction afin qu’il puisse consacrer plus de temps à ce qui fait sa différence, tout en l’aidant à perfectionner les points à améliorer ? »
Une entreprise bien gouvernée est tout simplement plus facile à contrôler et à financer, et trouve des acquéreurs plus facilement. La gouvernance crée également une responsabilité fiduciaire : les administrateurs des entreprises en démarrage financées par capital-risque ont des responsabilités envers l’entreprise et ses actionnaires, quelle que soit la situation interne de l’entreprise (voir « Devoirs fiduciaires des fondateurs »). Les investisseurs ont des obligations d’alerte envers les sociétés de capital-risque existantes, les futurs investisseurs et, dans certaines structures, les associés commanditaires, ce qui fait de la gouvernance une exigence aussi bien contractuelle que juridique.
Conseil d’administration, conseil consultatif et conseiller en démarrage
Les rôles du conseil consultatif, du conseiller en démarrage, et des membres du conseil d’administration ont des caractéristiques communes, mais leurs implications juridiques et en matière de gouvernance diffèrent considérablement. Les membres d’un conseil d’administration ont des droits de vote et des obligations fiduciaires, sont tenus de respecter la confidentialité et les conflits d’intérêts, et sont généralement rémunérés en actions relativement tôt. Les administrateurs assistent aux réunions, examinent les documents et exercent une surveillance rigoureuse. Leurs décisions sont consignées et peuvent avoir des conséquences juridiques.
Les membres du conseil consultatif n’ont aucune qualité juridique, aucune obligation fiduciaire et aucun droit de vote. Leur rôle consiste à fournir des orientations et de l’expertise et à faire les présentations nécessaires, mais ils n’ont pas de comptes à rendre aux actionnaires et ne peuvent être tenus responsables des décisions de l’entreprise. Ils sont rémunérés par de petits octrois d’actions et la relation n’est que peu structurée. Les conseils consultatifs sont particulièrement utiles pour les entreprises en premier développement en quête d’expertise sectorielle ou d’accès à un réseau, mais qui ne sont pas encore prêtes pour la gouvernance officielle d’un conseil d’administration.
Les conseillers en démarrage sont recrutés pour une expertise particulière (p. ex., stratégie de mise en marché, architecture technique, secteurs de marché particuliers) et rémunérés sous forme d’un octroi d’actions ou d’honoraires de services-conseils. Contrairement aux membres du conseil consultatif, les conseillers en démarrage ont un mandat défini et limité. Ils n’ont aucun rôle de gouvernance, et n’ont pas accès aux documents confidentiels du conseil d’administration, sauf prévision distincte.
La différence principale porte sur la responsabilité : un administrateur est responsable envers la société et ses actionnaires, mais un conseiller n’a de comptes à rendre à aucune entité en particulier.
Comme le souligne M. Searle, les conseillers peuvent représenter un grand atout stratégique : « Parfois, on a besoin des idées de quelqu’un, sans qu’il ne soit nécessaire qu’il fasse partie du conseil. Un conseiller peut offrir accès au fondateur à une expertise, à une expérience ou à des réseaux spécifiques, sans qu’il faille lui consacrer un siège au conseil d’administration que l’entreprise pourrait réserver pour d’autres compétences en cours de croissance. »
De nombreux conseils d’administration ont également un comité de gouvernance, c’est-à-dire, un sous-comité officiel, généralement composé de membres du conseil d’administration, d’investisseurs et (parfois) de conseillers indépendants, qui veille à la structure et au fonctionnement adéquats du conseil d’administration. Les comités de gouvernance sont plus courants à l’étape de la maturité, mais traiter la gouvernance comme une fonction distincte peut contribuer à la progression de l’entreprise dès les premières étapes.
À quel moment une entreprise en démarrage doit-elle former un conseil d’administration ?
La composition du conseil d’administration est l’une des décisions les plus conséquentes qu’un fondateur puisse prendre en matière de gouvernance, et son importance croît au fil du temps. Techniquement, l’entreprise a un conseil d’administration dès sa constitution légale, habituellement composé uniquement du ou des fondateurs. La vraie question est de savoir quand faire appel à des administrateurs externes et traiter le conseil comme une véritable instance de gouvernance.
« Souvent, la formation du conseil d’administration s’accélère lorsque l’entreprise commence à rechercher du capital de développement », explique M. Searle. « Différents investisseurs, à différentes étapes, auront différentes attentes en ce qui concerne la gouvernance d’une entreprise. Il n’est pas recommandé de commencer à réfléchir sérieusement à la composition de votre conseil d’administration uniquement au moment où un investisseur vous pose des questions à ce sujet. Définissez les besoins pour la prochaine étape de votre entreprise, les compétences que vous devrez réunir, et commencez à établir des relations pour couvrir ces besoins avant qu’ils ne deviennent urgents. »
Selon M. Roberts, plus une entreprise forme son conseil d’administration tôt, mieux c’est. « Cela ajoute un degré de formalité et de responsabilité dans l’esprit de l’équipe fondatrice. Vous devez commencer à penser à la composition adéquate de votre conseil d’administration dès le moment où vous empruntez un dollar en dehors de l’équipe fondatrice. »
La planification stratégique de la composition du conseil doit se faire en fonction de l’étape de développement de l’entreprise, et non en fonction des tours de financement. Un cadre structuré par étapes fait évoluer le conseil d’administration en fonction des défis de gouvernance auxquels l’entreprise est réellement confrontée, plutôt que d’indicateurs des marchés des capitaux fluctuant selon le contexte. Les administrateurs nommés au démarrage posent les fondations de la culture de gouvernance de l’entreprise. Les acteurs indépendants qui rejoindront le conseil au fil de sa croissance détermineront sa capacité à fonctionner efficacement à maturité et à mesure que l’entreprise progresse à travers les séries A et B.
« Un conseil d’administration sain et vigoureux permet généralement d’obtenir plus facilement des résultats lors du processus de levée de fonds », souligne M. Roberts. « Le conseil d’administration ne résout pas nécessairement les problèmes fondamentaux de l’entreprise. Si un produit n’est simplement pas adapté au marché, ce n’est pas un problème que le conseil peut régler et seul le fondateur peut en être tenu responsable. Mais le conseil peut conforter les acteurs institutionnels entrant en jeu lors des étapes suivantes en leur montrant qu’ils peuvent travailler avec le fondateur, au regard de son conseil d’administration fonctionnel.
« Vous gagnez en crédibilité en démontrant votre capacité à vous perfectionner et votre maturité, ce qui est rassurant pour les acteurs institutionnels de grande envergure cherchant à signer des chèques de montants élevés. »
Comment créer le conseil d’administration d’une entreprise en démarrage : composition du conseil à chaque étape
Étape initiale
Au démarrage, les fondateurs sont généralement les seuls administrateurs de l’entreprise. La formation officielle du conseil d’administration commence généralement lors du premier investissement institutionnel, car les fonds de capital-risque négocient presque toujours un siège au conseil dans le cadre de l’opération. La structure de démarrage la plus courante est un conseil d’administration composé de trois membres : deux fondateurs et un administrateur investisseur, ce qui permet aux fondateurs de conserver la majorité des droits de vote tout en obtenant une précieuse perspective extérieure.
Étape de croissance
À l’étape de croissance, le conseil d’administration peut passer de trois à cinq sièges (les petits nombres impairs permettent d’éviter les impasses lors des votes), sous l’impulsion des tours de financement des investisseurs et du besoin croissant d’expertise diversifiée de l’entreprise. Ce sont souvent les raisons pour lesquelles il commence à devenir pertinent de faire appel à un administrateur indépendant, qui apporte l’objectivité nécessaire aux prises de décisions difficiles concernant certains enjeux tels que la transition du chef de la direction, les acquisitions ou les conflits entre fondateurs et investisseurs. Les fondateurs doivent négocier avec soin, à chaque tour de financement, les critères d’attribution des sièges et les droits d’observateur, puisque le conseil qu’ils mettent en place à la série A constituera le fondement de la gouvernance de l’entreprise jusqu’à la sortie.
Étape de maturité
À maturité, le conseil commence à fonctionner comme une véritable instance institutionnelle et compte généralement sept sièges. Des comités du conseil responsables de superviser la vérification, la rémunération et la gouvernance commencent à devenir nécessaires. D’après M. Roberts, un administrateur indépendant devrait être « un tiers qui connaît le milieu, les défis techniques que l’entreprise devra relever et le marché de l’entreprise, ou qui est doté de connaissances que le conseil d’administration ne possède peut-être pas. Il vous faut une personne qui se soucie davantage de sa réputation que de l’ajout de plusieurs fonds de capital-risque au conseil d’administration. »
Combien de membres du conseil d’administration une entreprise en démarrage devrait-elle avoir ?
La taille optimale d’un conseil d’administration dépend des besoins spécifiques de l’entreprise, mais en règle générale, il est conseillé de commencer par un petit nombre de membres, de l’augmenter de façon réfléchie et de garder un nombre impair pour éviter les impasses.
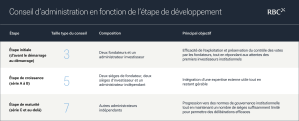
Le tableau ci-dessus présente la taille et la composition typiques d’un conseil à chaque étape de son évolution. Le principe clé est qu’au-delà de sept sièges, le conseil risque d’être trop grand pour pouvoir délibérer efficacement.
Administrateurs investisseurs et administrateurs indépendants
Le rôle de l’administrateur investisseur et celui de l’administrateur indépendant peuvent présenter des similitudes, mais ils ont chacun leurs structures incitatives et leurs obligations propres, et ils apportent une valeur différente à l’entreprise à différentes étapes.
Administrateurs investisseurs
Un administrateur investisseur est nommé par un fonds de capital de risque, généralement comme condition d’investissement. Il représente les intérêts du fonds en relayant les informations et en défendant des décisions qui protègent et maximisent ses retours. Il détient des droits à l’information prévus par l’entente de placement et un droit de vote, et il apporte au conseil d’administration le réseau et le modèle de reconnaissance des tendances du fonds.
Les administrateurs investisseurs ne sont pas des parties neutres. Ils sont motivés par le profil de rendement de leur fonds. Leurs intérêts concordent le plus souvent avec ceux de l’entreprise, mais toute divergence peut avoir de réelles conséquences. En fin de compte, l’apport d’une société de capital-risque se limite à des préoccupations budgétaires et non à des questions relatives à la direction ou à la culture d’une entreprise. Comme le dit Roberts : « La seule chose sur laquelle un fonds de capital-risque exerce un contrôle est le budget. Généralement, le chef de la direction n’a pas d’autre choix que de composer avec les limites de ce budget. Mais c’est tout. Pour le reste, un tel fonds ne peut que formuler des conseils, sans aucun caractère obligatoire. »
Administrateurs indépendants
Un administrateur indépendant n’a aucun intérêt financier dans l’entreprise avant sa nomination, hormis sa rémunération en actions pour ses fonctions au conseil d’administration. Il est recruté pour son expertise, son jugement et son impartialité. Les meilleurs administrateurs indépendants offrent une perspective indépendante des considérations politiques relatives à la structure du capital, et uniquement guidée par les intérêts de l’entreprise.
La plupart des conseils d’administration ajoutent un administrateur indépendant lors de la série A, lorsque les investisseurs institutionnels font leur arrivée, que la gouvernance se formalise et que les décisions du conseil commencent à avoir des conséquences importantes à long terme. Un conseil d’administration rassemblant administrateurs investisseurs et administrateurs indépendants permet d’éviter une domination des préférences des fondateurs ou des attentes économiques des investisseurs.
Une recherche de l’Institut européen de corporate governance sur les dynamiques du conseil d’administration tout au long du cycle de vie d’une entreprise en démarrage a mis en lumière qu’un conseil d’administration aux deuxième et troisième tours de financement est généralement composé de deux investisseurs, de deux entrepreneurs et d’un administrateur indépendant ayant un rôle de départage en cas d’égalité, ce qui souligne la fonction de médiation de ce dernier en cas de divergence entre les intérêts des investisseurs et des fondateurs.
Droits d’observateur : en quoi consistent-ils et comment les gérer
Les droits d’observateur sont les droits contractuels d’assister aux réunions du conseil d’administration sans voter. Ils sont courants chez les entreprises en démarrage financées par capital-risque, et plus importants que ne le pensent de nombreux fondateurs.
Les fonds de capital-risque négocient des droits d’observateur principalement pour pouvoir s’informer et maintenir les relations. Pour les petits investisseurs qui n’ont pas obtenu de siège au conseil d’administration, mais qui veulent avoir une visibilité sur le rendement et la stratégie de l’entreprise, les droits d’observateur constituent une alternative peu coûteuse à une représentation à part entière au conseil d’administration.
Les observateurs ne détiennent aucun droit de vote et n’ont aucune obligation fiduciaire envers l’entreprise. Étant donné qu’ils ne sont pas membres du conseil d’administration, ils n’assument pas les responsabilités inhérentes au statut de membre. Ils ont souvent accès aux documents confidentiels du conseil d’administration, y compris aux lectures préalables, aux mises à jour financières et aux documents stratégiques, comme les administrateurs à part entière, et peuvent participer à la plupart des réunions.
Toutefois, l’entreprise se réserve habituellement le droit important de refuser de communiquer certaines informations aux observateurs lorsque cela est nécessaire pour protéger le secret professionnel entre un avocat et son client, empêcher la divulgation de secrets commerciaux ou gérer les conflits d’intérêts. Les entreprises doivent s’assurer que toute convention de droits d’observateur préserve explicitement cette capacité. Étant donné que les observateurs ont un accès essentiel aux informations et à l’assistance aux réunions, même s’ils n’ont pas de droit de vote, les fondateurs doivent gérer activement leurs listes et être en mesure de limiter cet accès lorsque le travail du conseil devient délicat.
Devoirs fiduciaires des fondateurs
Tout fondateur qui est également administrateur de son entreprise a des devoirs fiduciaires à l’égard de celle-ci, et il est important qu’il comprenne la nature de ces responsabilités et leurs potentielles divergences avec ses intérêts personnels.
En vertu de la Loi canadienne sur les sociétés par actions (ou de la loi sur les sociétés par actions de l’Ontario pour les sociétés constituées en Ontario), les administrateurs ont deux devoirs principaux : un devoir de diligence et un devoir fiduciaire de loyauté.
Le devoir de diligence comprend l’obligation de prendre des décisions éclairées et avisées, en assistant aux réunions du conseil d’administration, en lisant les documents et en exerçant la diligence nécessaire à la prise de décisions importantes. Un administrateur qui approuve à la va-vite des décisions de gestion sans les examiner, manque constamment des réunions ou vote sur des questions sans s’être renseigné dessus, manque à son devoir de diligence.
Le devoir fiduciaire de loyauté est l’obligation d’agir dans l’intérêt supérieur de l’entreprise et de gérer les conflits d’intérêts. Lorsque des décisions sont prises, les intérêts de l’entreprise ont préséance sur ceux de l’administrateur ou de tout actionnaire individuel, investisseur ou contrepartie.
Pour les fondateurs d’entreprises en démarrage financées par capital-risque, les conflits de loyauté ne sont pas rares. Les ventes secondaires (c’est-à-dire lorsqu’un fondateur souhaite vendre des actions avant un événement de liquidité) peuvent créer un conflit entre les besoins de liquidités personnels du fondateur et l’intérêt de l’entreprise à préserver sa base d’actionnaires. Lors de la sortie, un acquéreur peut offrir des conditions favorables à l’équipe fondatrice, mais pas aux actionnaires ordinaires.
Les fondateurs doivent reconnaître que leur devoir fiduciaire en tant qu’administrateur est envers l’entreprise, et non envers un investisseur en particulier ou au service de leurs propres intérêts économiques en tant qu’actionnaires. Un fondateur administrateur qui cède à la pression des investisseurs plutôt que d’agir dans l’intérêt de l’entreprise commet un manquement à ses obligations juridiques.
En ce qui concerne les fondateurs d’entreprise canadiens, la Loi canadienne sur les sociétés par actions stipule explicitement qu’aucun contrat, article, règlement administratif ou résolution ne peut exonérer un administrateur de ces obligations : « Les administrateurs et les dirigeants doivent […] agir : a) avec intégrité et de bonne foi au mieux des intérêts de la société; b) avec le soin, la diligence et la compétence dont ferait preuve, en pareilles circonstances, une personne prudente. »
Meilleures pratiques de gouvernance du conseil d’administration : structure et fréquence des réunions
L’objectif d’une réunion du conseil doit être de mener des discussions stratégiques, menant à des décisions et à des délibérations nourries par la diversité des expériences et des perspectives d’un conseil fonctionnel. Une réunion du conseil d’administration bien menée suit un ordre séquentiel :
- Envoyez les documents du conseil à l’avance Également appelé « dossier du conseil » ou « lectures préparatoires », il s’agit de l’ensemble des documents préparés par la direction pour les administrateurs avant une réunion : un résumé de la période récente, les états financiers et les comptes de gestion, l’évolution des principaux indicateurs, les mises à jour des différents services et toute résolution nécessitant une approbation. Envoyez-les de 48 à 72 heures à l’avance afin que le temps de la réunion soit consacré à la discussion et non à leur revue.
- Commencez par l’ordre du jour approuvé d’office Traiter rapidement les points courants, comme l’approbation des procès-verbaux précédents, les attributions d’options et les résolutions administratives qui ne nécessitent pas de délibération. Si un point à l’ordre du jour approuvé d’office suscite une discussion, prenez-en note et traitez-le séparément.
- Couvrez rapidement les éléments récurrents Passez en revue la revue financière, les paramètres clés, les mises à jour sur le recrutement et tout risque mis en évidence. Le but est de faire ressortir des questions et de signaler les préoccupations importantes, et non de présenter des renseignements déjà couverts par les lectures préparatoires.
- Menez des discussions stratégiques La réunion devrait être majoritairement consacrée aux sujets qui bénéficient réellement des contributions du conseil d’administration, comme les grandes décisions sur les marchés, l’affectation du capital ou les menaces concurrentielles. Le fondateur, à titre de président et de facilitateur, doit gérer le temps de façon consciencieuse et encourager les administrateurs indépendants à exprimer leur avis.
- Concluez par une séance réservée aux administrateurs Terminez par une courte séance à huis clos réunissant uniquement les administrateurs, sans la présence de la direction, afin de permettre aux administrateurs indépendants d’évaluer en toute franchise le rendement de l’entreprise et la direction, sans l’influence du chef de la direction ou des cadres supérieurs.
M. Roberts note que ces réunions peuvent souvent être longues et exigeantes, et qu’il est donc essentiel qu’elles suivent une structure définie.
« Une réunion du conseil d’administration s’articule autour de deux composantes. Il y a d’une part l’obligation fiduciaire financière, et de l’autre, l’accompagnement et les expériences professionnelles apportés pour nourrir les discussions.
L’obligation fiduciaire comprend la révision des données financières de l’entreprise afin de s’assurer de sa survie. Elle représente 35 % d’une réunion du conseil d’administration. Il s’agit de discuter des finances. De les passer en revue dans les détails. C’est éreintant. Mais c’est en cela que consiste l’obligation fiduciaire et juridique.
Les discussions de gestion et de transparence sur certains problèmes de l’entreprise ont lieu en dehors de ce qui est vraiment la réunion du conseil d’administration, au sens juridique du terme. Il s’agit plus de réunion ad hoc après les faits. Elles peuvent être traitées cinq secondes après que les obligations fiduciaires ont été couvertes.
Dans le cas des entreprises de plus grande taille, il peut également y avoir des comités par la suite. Il peut y avoir un comité d’audit, un comité de rémunération…
Voilà pourquoi ces réunions prennent trois ou quatre heures. Ce n’est pas parce que nous le souhaitons. Mais il s’agit de réunions du conseil d’administration. Elles ne sont pas censées être amusantes. »
À quelle fréquence le conseil d’administration d’une entreprise en démarrage doit-il se réunir ?
La fréquence des réunions du conseil d’administration dépend principalement de l’étape où en est l’entreprise.
À l’étape de démarrage, des réunions du conseil d’administration mensuelles ou bimensuelles sont appropriées. L’entreprise évolue rapidement, il y a fréquemment des décisions à prendre, et les administrateurs investisseurs bénéficient d’une bonne visibilité.
Lorsque l’entreprise atteint l’étape de croissance, des réunions trimestrielles deviennent la norme, compte tenu de la maturité organisationnelle plus avancée et des coûts plus élevés des réunions d’un conseil d’administration élargi.
À l’étape de la maturité, le conseil d’administration a normalement des réunions trimestrielles, complétées par des réunions officielles des comités entre les réunions du conseil et, au besoin, par des réunions extraordinaires pour prendre des décisions importantes sur des questions qui ne peuvent attendre la prochaine réunion régulière, comme une offre d’acquisition imprévue, un changement de direction ou un enjeu de gouvernance important.
Meilleures pratiques de gouvernance du conseil d’administration : informations à signaler au conseil
Une communication efficace des informations au conseil d’administration ne nécessite pas une avalanche de détails. Il s’agit de faire preuve de cohérence et de précision, et de fournir aux administrateurs suffisamment de contexte pour mener des discussions fructueuses. Les investisseurs doivent recevoir suffisamment d’informations pour maintenir leur confiance, afin que le conseil d’administration puisse se concentrer sur la stratégie.
Chaque dossier du conseil doit comprendre des mises à jour sur la situation de trésorerie et la marge de manœuvre financière de l’entreprise, les progrès par rapport aux paramètres d’exploitation clés, l’embauche et la dotation en personnel, ainsi que des signalements des risques importants ou des évolutions stratégiques. Ces points doivent être présentés de manière constante afin que les administrateurs puissent faire le suivi des tendances au cours des périodes de référence.
La communication des informations évolue à mesure des étapes de développement. Lors des étapes initiales, elle est informelle et porte principalement sur les produits, l’équipe et la levée de fonds. À l’étape de croissance, elle se diversifie et inclut des comptes financiers détaillés, des paramètres clés par service, des mises à jour sur l’environnement concurrentiel et des questions de gouvernance importantes. À l’étape de la maturité, la présentation de l’information suit les calendriers de gouvernance officiels, et les comités reçoivent, en plus du principal dossier du conseil, des comptes de gestion et des rapports d’audit distincts.
Il est judicieux d’établir un calendrier du conseil d’administration fixant les dates de réunions, les comités et les délais de présentation de l’information. Les approbations courantes qui ne nécessitent pas de délibération peuvent être approuvées d’office. Les décisions doivent être rigoureusement consignées : les procès-verbaux du conseil ont une valeur juridique, et la documentation exhaustive des décisions importantes sera critique au moment de la sortie.
Les conseils d’administration plus matures maintiennent une grille des compétences, c’est-à-dire, un document de suivi de l’expertise collective et des lacunes des administrateurs, qui est actualisé annuellement pour orienter le recrutement. L’efficacité du conseil doit également être évaluée annuellement, de façon informelle à l’étape du démarrage, puis moyennant un processus d’examen structuré aux étapes de croissance et de maturité.
La présentation de l’information est l’un des principaux modes d’interaction entre les fondateurs et le conseil d’administration. La gestion de cette relation peut être ardue, mais elle est essentielle à la progression de l’entreprise. La passion et les qualités caractéristiques d’un excellent fondateur peuvent parfois être un obstacle à la reddition de comptes à un conseil d’administration, note M. Roberts.
« Vous permettez à certaines personnes d’avoir un pouvoir sur vous. C’est une réalité à accepter même si elle est difficile. Dès lors que vous acceptez du capital externe, vous endossez une responsabilité envers d’autres personnes que l’équipe fondatrice ayant pris les risques initiaux. Vous n’apprécierez pas forcément tous les membres siégeant au conseil d’administration, mais vous devez respecter leur fonction. »
Erreurs courantes en matière de gouvernance du conseil – et comment les éviter
La plupart des échecs en matière de gouvernance du conseil d’administration sont le résultat de mauvaises habitudes prises au commencement et qui s’accumulent au fil du temps. Toutefois, la plupart sont évitables. Voici certaines des erreurs structurelles et comportementales les plus courantes des fondateurs, et ce qu’il convient de faire à la place.
- Traiter les réunions du conseil d’administration comme des mises à jour pour les investisseurs Intégrez les mises à jour sur la situation dans les lectures préparatoires et réservez l’ordre du jour de la réunion aux discussions stratégiques de fond.
- Attendre trop longtemps avant de recruter un administrateur indépendant Un point de vue externe est souvent particulièrement nécessaire lors des étapes initiales. Commencez à rechercher un administrateur indépendant plus ou moins au moment de la série A afin d’être prêt lorsqu’il faudra inévitablement prendre des décisions difficiles.
- Envoyer les documents du conseil d’administration la veille au soir Si les membres du conseil n’ont pas le temps de s’informer correctement, les décisions seront prises à la hâte et mal éclairées. Partagez les documents 48 à 72 heures à l’avance afin de fixer des normes rigoureuses et favoriser un meilleur alignement stratégique.
- Ne pas maintenir à jour les listes des observateurs à mesure de l’extension de l’entreprise Établissez dès le départ une politique claire en matière de droits d’observateur, incluant des limites à l’assistance aux réunions, afin d’éviter la désorganisation et les violations de la confidentialité.
- Confondre devoir fiduciaire et loyauté envers une société de capital-risque Un fondateur administrateur a le devoir fiduciaire d’agir dans l’intérêt supérieur de l’entreprise. Privilégier constamment les préférences d’un administrateur investisseur est un manquement à ce devoir.
- Ne pas communiquer entièrement les mauvaises nouvelles Aucun conseil d’administration n’aime être pris par surprise. Dévoiler et traiter tous les changements importants, y compris les échecs décevants, en temps opportun.
- Laisser le conseil d’administration s’occuper de l’exploitation plutôt que se concentrer sur la gouvernance. Certains administrateurs investisseurs sont habitués à participer activement aux opérations. Une gestion rigoureuse de l’ordre du jour et des conversations continues avec les parties prenantes aident à préserver les limites entre la gouvernance et la gestion.
Au-delà de ces directives, les entreprises doivent toujours se concentrer sur leur raison d’être et sur le rôle essentiel du conseil d’administration dans sa concrétisation.
« La plus grande erreur est d’oublier le rôle du conseil d’administration », souligne M. Searle. « La gouvernance peut se convertir en exercice de production de rapports, gestion de comités et de processus, et bien que tous ces éléments soient nécessaires, le but de la gouvernance n’est pas la gouvernance en soi, mais la réussite de l’entreprise.
Monter une entreprise n’est pas de tout repos. Les chefs de direction commettront des erreurs. Les administrateurs auront des désaccords. Lorsque cela arrive, les membres du conseil doivent garder à l’esprit qu’il s’agit de dépasser les différends personnels pour agir dans l’intérêt de l’entreprise. »
« Le but de la gouvernance n’est pas la gouvernance en soi, mais la réussite de l’entreprise. »
Constituer un conseil d’administration fonctionnel : un avantage à chaque étape
Mettre sur pied, dès les débuts d’une entreprise en démarrage, un conseil d’administration efficacement composé, doté de politiques cohérentes, d’informations transparentes et d’administrateurs au fait de leur rôle particulier est un véritable défi. Mais le relever s’avérera un immense avantage pour chaque étape suivante. Une entreprise bien gouvernée mène chaque tour de financement plus efficacement, attire de meilleurs talents et aborde les difficultés stratégiques armée d’une infrastructure décisionnelle plus solide. Les fondateurs qui envisagent leur conseil d’administration comme un atout stratégique connaissent une expansion plus rapide et un succès réel et durable.
Comme le note M. Searle : « Les actifs déterminants pour la réussite d’une entreprise sont de plus en plus incorporels : propriété intellectuelle, données, talents, savoir-faire et réseaux. Leur valeur peut être incroyablement élevée, mais ils peuvent aussi être transférés, restreints ou saisis d’une manière non prise en compte par la gouvernance traditionnelle.
Voilà pourquoi les administrateurs doivent continuer à élargir leur champ de connaissances. L’IA, la cybersécurité, la propriété intellectuelle, les données et la géopolitique ne sont désormais plus des sujets spécialisés. Ils sont devenus des sujets à couvrir en salle du conseil. L’environnement concurrentiel dans lequel nos entreprises évoluent change rapidement et les dirigeants doivent suivre le rythme. »
RBCx collabore avec des fondateurs à chaque étape du parcours de leur entreprise en démarrage, de la formation à la sortie, en passant par la croissance et la maturité. Pour en savoir plus sur la mise en place d’une infrastructure de gouvernance adaptée à votre entreprise, explorez les ressources bancaires pour entreprises financées par capital-risque de RBCx et communiquez avec l’équipe de RBCx.



 RBC © 2026 Tous droits réservés.

La plupart des fondateurs financés par capital-risque se retrouvent avec un conseil d’administration avant même d’avoir compris de quoi il s’agit exactement. Voici comment diriger le vôtre, de la nomination du premier administrateur jusqu’à la pleine maturité de la gouvernance.
Principaux points à retenir
Le conseil d’administration peut être l’un des facteurs déterminants de la réussite d’une entreprise. S’il fonctionne bien, le conseil apporte les perspectives stratégiques, la crédibilité et l’expérience généralement nécessaires aux équipes fondatrices. Il assure également la reddition de comptes en cas de dérapage. Toutefois, s’il est mal structuré, le conseil peut créer des frictions aux moments où la cohésion est essentielle.
Les sociétés canadiennes de capital-risque n’ont mobilisé que 2 G$ en 2025, bien en deçà du sommet de plus de 7 G$ atteint en 2021 et en 2022. Les cinq plus grands fonds ont réuni environ 83 % de l’ensemble des capitaux mobilisés. Lorsque les capitaux sont si rares et concentrés, votre gouvernance est l’une des clés pour obtenir du financement. Dans ce guide, nous examinerons le rôle et les fonctions du conseil d’administration tout au long des phases de démarrage, de croissance et de maturité des entreprises en démarrage financées par capital-risque, certaines meilleures pratiques en matière de gouvernance du conseil d’administration, les erreurs les plus courantes que commettent les fondateurs à cet égard, ainsi que la façon de les éviter.
Qu’est-ce qu’un conseil d’administration et à quoi sert-il ?
Le conseil d’administration est le groupe de personnes élues ou nommées pour assurer collectivement la gouvernance et la supervision d’une entreprise. Il assume la responsabilité légale et fiduciaire ultime de l’organisme pour le compte de ses actionnaires et parties prenantes, et les décisions qu’il prend ou ratifie ont un poids juridique. Son rôle n’est ni celui d’un groupe consultatif ni d’une équipe de gestion, mais celui d’organisme directeur suprême de l’entreprise.
Le conseil d’administration établit et supervise la direction stratégique, gère et évalue l’équipe de direction, autorise les décisions financières importantes et prend les décisions les plus déterminantes pour l’entreprise, en particulier en ce qui concerne l’embauche (et, au besoin, le congédiement) du chef de la direction, l’approbation des pivots stratégiques, l’autorisation de nouveaux tours de financement et la supervision des fusions et acquisitions. Il assure la gouvernance au plus haut niveau, en laissant aux fondateurs et à l’équipe de direction la gestion des opérations courantes.
Dans le cas des sociétés ouvertes, les actionnaires élisent les administrateurs lors de l’assemblée générale annuelle. Dans le cas des entreprises en démarrage financées par capital-risque, la composition du conseil est généralement déterminée par les droits prévus dans les conventions conclues entre les actionnaires et les investisseurs.
La gouvernance du conseil d’administration est le système de pratiques, de politiques et de responsabilités sous-tendant le fonctionnement du conseil d’administration : sa structure, le déroulement des réunions, la circulation de l’information entre la direction et les administrateurs, la consignation des décisions et la gestion des conflits. Il s’agit du principal facteur déterminant si le conseil d’administration constituera un atout stratégique ou un risque structurel pour une entreprise.
Quels sont les divers rôles des membres du conseil d’administration ?
Un conseil d’administration est normalement composé d’administrateurs internes et externes. Les administrateurs internes sont habituellement des employés de l’entreprise (ou des actionnaires importants), tandis que les administrateurs externes ou indépendants ne participent qu’au conseil d’administration. Les indépendants ayant moins de conflits d’intérêts, ils apportent des perspectives et une expertise différentes.
Le conseil comprend généralement le chef de la direction (souvent aussi le président) et d’autres cadres supérieurs. Les administrateurs peuvent avoir des rôles précis :
Le conseil peut aussi inclure des conseillers spécialement désignés (voir la section « Conseil d’administration, conseil consultatif et conseiller en démarrage »).
Comment les membres du conseil sont-ils choisis ?
Patrick Searle, chef de la direction du Conseil canadien des innovateurs (CCI), collabore avec certains des fondateurs des sociétés technologiques les plus prospères du Canada dans le cadre de programmes tels que l’Innovation Governance Program (iGP). Il a pu constater directement l’importance de trouver les bonnes personnes pour former la structure de son conseil d’administration.
« Nous posons à nos chefs de direction une question assez simple : De quoi votre entreprise a-t-elle besoin pour réussir au cours des trois à cinq prochaines années ? »
« Si vous vous étendez à l’international, trouvez quelqu’un qui en a fait de même. Si la valeur de votre entreprise repose en grande partie sur la propriété intellectuelle et les données, mieux vaut vous entourer de personnes ayant des connaissances approfondies sur la propriété intellectuelle et les données. Si vous allez avoir besoin de capitaux très importants, faites appel à des personnes qui comprennent ce qu’est la capitalisation. »
« Bien souvent, le nombre d’administrateurs qu’un fondateur peut lui-même choisir diminue au fil du temps, à mesure que les investisseurs obtiennent des sièges autour de la table. Cela rend ces choix d’autant plus importants. »
Lors des étapes de démarrage, le recrutement et la sélection suivent rarement un processus officiel. Une société de capital-risque peut négocier un siège au conseil d’administration dans le cadre d’un tour de financement. Les administrateurs indépendants proviennent souvent du réseau personnel du fondateur ou de présentations d’investisseurs, et sont choisis en fonction de leur expertise ou de leurs relations particulières. Une fois qu’un candidat est retenu d’un commun accord, le conseil vote pour confirmer sa nomination et consigne sa décision dans ses résolutions ainsi que dans les registres sociaux.
Comment les membres du conseil d’administration sont-ils destitués ?
La plupart du temps, les membres quittent le conseil en démissionnant volontairement. La destitution peut également faire suite à un vote officiel des actionnaires, le plus souvent dans les entreprises financées par capital-risque, lorsque les conventions conclues avec les investisseurs accordent à certaines catégories d’actionnaires le droit de révoquer et de remplacer un administrateur qu’elles ont nommé. Dans la pratique, la plupart des départs se négocient en privé, et les mécanismes juridiques existent surtout à titre de protection en cas d’échec de ces discussions.
Les membres du conseil d’administration sont-ils rémunérés ?
La rémunération varie en fonction de l’étape, mais les normes sont les mêmes dans les écosystèmes canadiens et américains des entreprises en démarrage.
Aux étapes initiales, les investisseurs et les administrateurs fondateurs ne reçoivent habituellement aucune rémunération distincte pour leur rôle au sein du conseil : leur rendement provient de leur investissement ou de leur participation au capital de fondation. Les administrateurs indépendants reçoivent généralement une rémunération sous forme d’octrois d’actions de 0,25 % à 0,5 % à la série A, et légèrement plus élevée, souvent de 0,5 % à 1 %, lors des volets de financement, assujettie à une période d’acquisition de deux à quatre ans avec une période d’attente d’un an. Les provisions en espèces sont peu courantes lors des volets de financement, car la priorité est alors de conserver les liquidités ; les capitaux propres demeurent la principale forme de rémunération des administrateurs indépendants durant les phases initiales.
À l’étape de croissance, les octrois d’actions pour les administrateurs indépendants varient entre 0,1 % et 0,25 %, ce qui reflète des valorisations plus élevées et des budgets de dilution plus serrés. Les provisions en espèces commencent généralement à être versées à partir de la série B et aux étapes suivantes, particulièrement pour les administrateurs qui consacrent beaucoup de temps aux travaux des comités ou à des projets spéciaux.
À l’étape de maturité, alors que l’entreprise se prépare à l’émission de titres préalables à un premier appel public à l’épargne, la rémunération des administrateurs indépendants se rapproche de plus en plus des pratiques des sociétés ouvertes, avec des octrois d’actions annuels d’un montant déterminé, ainsi que des provisions en espèces et des honoraires de comité, s’il y a lieu.
Les membres du conseil d’administration consultatif sont généralement rémunérés sous forme d’octrois d’actions moindres, de 0,1 % à 0,25 %, souvent structurés à l’aide du modèle de convention standard du conseiller (FAST) du Founder Institute ou d’un organisme similaire.
Pourquoi la gouvernance du conseil d’administration est-elle importante pour les entreprises en démarrage financées par capital-risque ?
Pour les entreprises en démarrage financées par capital-risque, la gouvernance rigoureuse du conseil d’administration est particulièrement essentielle à l’étape du démarrage, lorsque les enjeux sont élevés et que la marge d’erreur est faible. Les fondateurs occupent souvent des fonctions d’administration pour la première fois, et l’entreprise prend des décisions critiques en matière d’embauche, d’affectation du capital et de stratégie à un rythme soutenu, ce qui laisse peu de place aux dysfonctionnements de gouvernance.
Matt Roberts, premier directeur général, Couverture, Capital-risque, RBCx, a constaté la valeur qu’un conseil d’administration peut apporter. Pour certains fondateurs, le passage à un conseil d’administration peut être une transition déstabilisante, mais il s’agit d’une étape essentielle de l’évolution d’une entreprise.
« Les chefs de direction ont le sentiment qu’il s’agit de leur entreprise, et ils continuent de la diriger comme avant l’arrivée des investisseurs. Mais il est impossible d’agir de la sorte dès lors que vous acceptez un dollar d’une personne tierce. La personne qui vous a fourni des fonds a le droit de savoir qu’ils sont dépensés et gérés de manière professionnelle, et c’est l’une des raisons d’être du conseil d’administration.
Vous aurez des désaccords avec certains membres. Ils découleront du devoir fiduciaire du conseil, dont le but n’est pas de vous dire comment exploiter une entreprise, mais de remettre en question vos prises de décision, afin que vous justifiiez ce que vous faites. »
M. Searle convient que le caractère du fondateur est un facteur qui influera sur le travail avec un conseil d’administration. « Aucun chef de direction ne peut exceller partout. Un bon conseil d’administration se pose des questions utiles : comment pouvons-nous orienter ce chef de direction afin qu’il puisse consacrer plus de temps à ce qui fait sa différence, tout en l’aidant à perfectionner les points à améliorer ? »
Une entreprise bien gouvernée est tout simplement plus facile à contrôler et à financer, et trouve des acquéreurs plus facilement. La gouvernance crée également une responsabilité fiduciaire : les administrateurs des entreprises en démarrage financées par capital-risque ont des responsabilités envers l’entreprise et ses actionnaires, quelle que soit la situation interne de l’entreprise (voir « Devoirs fiduciaires des fondateurs »). Les investisseurs ont des obligations d’alerte envers les sociétés de capital-risque existantes, les futurs investisseurs et, dans certaines structures, les associés commanditaires, ce qui fait de la gouvernance une exigence aussi bien contractuelle que juridique.
Conseil d’administration, conseil consultatif et conseiller en démarrage
Les rôles du conseil consultatif, du conseiller en démarrage, et des membres du conseil d’administration ont des caractéristiques communes, mais leurs implications juridiques et en matière de gouvernance diffèrent considérablement. Les membres d’un conseil d’administration ont des droits de vote et des obligations fiduciaires, sont tenus de respecter la confidentialité et les conflits d’intérêts, et sont généralement rémunérés en actions relativement tôt. Les administrateurs assistent aux réunions, examinent les documents et exercent une surveillance rigoureuse. Leurs décisions sont consignées et peuvent avoir des conséquences juridiques.
Les membres du conseil consultatif n’ont aucune qualité juridique, aucune obligation fiduciaire et aucun droit de vote. Leur rôle consiste à fournir des orientations et de l’expertise et à faire les présentations nécessaires, mais ils n’ont pas de comptes à rendre aux actionnaires et ne peuvent être tenus responsables des décisions de l’entreprise. Ils sont rémunérés par de petits octrois d’actions et la relation n’est que peu structurée. Les conseils consultatifs sont particulièrement utiles pour les entreprises en premier développement en quête d’expertise sectorielle ou d’accès à un réseau, mais qui ne sont pas encore prêtes pour la gouvernance officielle d’un conseil d’administration.
Les conseillers en démarrage sont recrutés pour une expertise particulière (p. ex., stratégie de mise en marché, architecture technique, secteurs de marché particuliers) et rémunérés sous forme d’un octroi d’actions ou d’honoraires de services-conseils. Contrairement aux membres du conseil consultatif, les conseillers en démarrage ont un mandat défini et limité. Ils n’ont aucun rôle de gouvernance, et n’ont pas accès aux documents confidentiels du conseil d’administration, sauf prévision distincte.
La différence principale porte sur la responsabilité : un administrateur est responsable envers la société et ses actionnaires, mais un conseiller n’a de comptes à rendre à aucune entité en particulier.
Comme le souligne M. Searle, les conseillers peuvent représenter un grand atout stratégique : « Parfois, on a besoin des idées de quelqu’un, sans qu’il ne soit nécessaire qu’il fasse partie du conseil. Un conseiller peut offrir accès au fondateur à une expertise, à une expérience ou à des réseaux spécifiques, sans qu’il faille lui consacrer un siège au conseil d’administration que l’entreprise pourrait réserver pour d’autres compétences en cours de croissance. »
De nombreux conseils d’administration ont également un comité de gouvernance, c’est-à-dire, un sous-comité officiel, généralement composé de membres du conseil d’administration, d’investisseurs et (parfois) de conseillers indépendants, qui veille à la structure et au fonctionnement adéquats du conseil d’administration. Les comités de gouvernance sont plus courants à l’étape de la maturité, mais traiter la gouvernance comme une fonction distincte peut contribuer à la progression de l’entreprise dès les premières étapes.
À quel moment une entreprise en démarrage doit-elle former un conseil d’administration ?
La composition du conseil d’administration est l’une des décisions les plus conséquentes qu’un fondateur puisse prendre en matière de gouvernance, et son importance croît au fil du temps. Techniquement, l’entreprise a un conseil d’administration dès sa constitution légale, habituellement composé uniquement du ou des fondateurs. La vraie question est de savoir quand faire appel à des administrateurs externes et traiter le conseil comme une véritable instance de gouvernance.
« Souvent, la formation du conseil d’administration s’accélère lorsque l’entreprise commence à rechercher du capital de développement », explique M. Searle. « Différents investisseurs, à différentes étapes, auront différentes attentes en ce qui concerne la gouvernance d’une entreprise. Il n’est pas recommandé de commencer à réfléchir sérieusement à la composition de votre conseil d’administration uniquement au moment où un investisseur vous pose des questions à ce sujet. Définissez les besoins pour la prochaine étape de votre entreprise, les compétences que vous devrez réunir, et commencez à établir des relations pour couvrir ces besoins avant qu’ils ne deviennent urgents. »
Selon M. Roberts, plus une entreprise forme son conseil d’administration tôt, mieux c’est. « Cela ajoute un degré de formalité et de responsabilité dans l’esprit de l’équipe fondatrice. Vous devez commencer à penser à la composition adéquate de votre conseil d’administration dès le moment où vous empruntez un dollar en dehors de l’équipe fondatrice. »
La planification stratégique de la composition du conseil doit se faire en fonction de l’étape de développement de l’entreprise, et non en fonction des tours de financement. Un cadre structuré par étapes fait évoluer le conseil d’administration en fonction des défis de gouvernance auxquels l’entreprise est réellement confrontée, plutôt que d’indicateurs des marchés des capitaux fluctuant selon le contexte. Les administrateurs nommés au démarrage posent les fondations de la culture de gouvernance de l’entreprise. Les acteurs indépendants qui rejoindront le conseil au fil de sa croissance détermineront sa capacité à fonctionner efficacement à maturité et à mesure que l’entreprise progresse à travers les séries A et B.
« Un conseil d’administration sain et vigoureux permet généralement d’obtenir plus facilement des résultats lors du processus de levée de fonds », souligne M. Roberts. « Le conseil d’administration ne résout pas nécessairement les problèmes fondamentaux de l’entreprise. Si un produit n’est simplement pas adapté au marché, ce n’est pas un problème que le conseil peut régler et seul le fondateur peut en être tenu responsable. Mais le conseil peut conforter les acteurs institutionnels entrant en jeu lors des étapes suivantes en leur montrant qu’ils peuvent travailler avec le fondateur, au regard de son conseil d’administration fonctionnel.
« Vous gagnez en crédibilité en démontrant votre capacité à vous perfectionner et votre maturité, ce qui est rassurant pour les acteurs institutionnels de grande envergure cherchant à signer des chèques de montants élevés. »
Comment créer le conseil d’administration d’une entreprise en démarrage : composition du conseil à chaque étape
Étape initiale
Au démarrage, les fondateurs sont généralement les seuls administrateurs de l’entreprise. La formation officielle du conseil d’administration commence généralement lors du premier investissement institutionnel, car les fonds de capital-risque négocient presque toujours un siège au conseil dans le cadre de l’opération. La structure de démarrage la plus courante est un conseil d’administration composé de trois membres : deux fondateurs et un administrateur investisseur, ce qui permet aux fondateurs de conserver la majorité des droits de vote tout en obtenant une précieuse perspective extérieure.
Étape de croissance
À l’étape de croissance, le conseil d’administration peut passer de trois à cinq sièges (les petits nombres impairs permettent d’éviter les impasses lors des votes), sous l’impulsion des tours de financement des investisseurs et du besoin croissant d’expertise diversifiée de l’entreprise. Ce sont souvent les raisons pour lesquelles il commence à devenir pertinent de faire appel à un administrateur indépendant, qui apporte l’objectivité nécessaire aux prises de décisions difficiles concernant certains enjeux tels que la transition du chef de la direction, les acquisitions ou les conflits entre fondateurs et investisseurs. Les fondateurs doivent négocier avec soin, à chaque tour de financement, les critères d’attribution des sièges et les droits d’observateur, puisque le conseil qu’ils mettent en place à la série A constituera le fondement de la gouvernance de l’entreprise jusqu’à la sortie.
Étape de maturité
À maturité, le conseil commence à fonctionner comme une véritable instance institutionnelle et compte généralement sept sièges. Des comités du conseil responsables de superviser la vérification, la rémunération et la gouvernance commencent à devenir nécessaires. D’après M. Roberts, un administrateur indépendant devrait être « un tiers qui connaît le milieu, les défis techniques que l’entreprise devra relever et le marché de l’entreprise, ou qui est doté de connaissances que le conseil d’administration ne possède peut-être pas. Il vous faut une personne qui se soucie davantage de sa réputation que de l’ajout de plusieurs fonds de capital-risque au conseil d’administration. »
Combien de membres du conseil d’administration une entreprise en démarrage devrait-elle avoir ?
La taille optimale d’un conseil d’administration dépend des besoins spécifiques de l’entreprise, mais en règle générale, il est conseillé de commencer par un petit nombre de membres, de l’augmenter de façon réfléchie et de garder un nombre impair pour éviter les impasses.
Le tableau ci-dessus présente la taille et la composition typiques d’un conseil à chaque étape de son évolution. Le principe clé est qu’au-delà de sept sièges, le conseil risque d’être trop grand pour pouvoir délibérer efficacement.
Administrateurs investisseurs et administrateurs indépendants
Le rôle de l’administrateur investisseur et celui de l’administrateur indépendant peuvent présenter des similitudes, mais ils ont chacun leurs structures incitatives et leurs obligations propres, et ils apportent une valeur différente à l’entreprise à différentes étapes.
Administrateurs investisseurs
Un administrateur investisseur est nommé par un fonds de capital de risque, généralement comme condition d’investissement. Il représente les intérêts du fonds en relayant les informations et en défendant des décisions qui protègent et maximisent ses retours. Il détient des droits à l’information prévus par l’entente de placement et un droit de vote, et il apporte au conseil d’administration le réseau et le modèle de reconnaissance des tendances du fonds.
Les administrateurs investisseurs ne sont pas des parties neutres. Ils sont motivés par le profil de rendement de leur fonds. Leurs intérêts concordent le plus souvent avec ceux de l’entreprise, mais toute divergence peut avoir de réelles conséquences. En fin de compte, l’apport d’une société de capital-risque se limite à des préoccupations budgétaires et non à des questions relatives à la direction ou à la culture d’une entreprise. Comme le dit Roberts : « La seule chose sur laquelle un fonds de capital-risque exerce un contrôle est le budget. Généralement, le chef de la direction n’a pas d’autre choix que de composer avec les limites de ce budget. Mais c’est tout. Pour le reste, un tel fonds ne peut que formuler des conseils, sans aucun caractère obligatoire. »
Administrateurs indépendants
Un administrateur indépendant n’a aucun intérêt financier dans l’entreprise avant sa nomination, hormis sa rémunération en actions pour ses fonctions au conseil d’administration. Il est recruté pour son expertise, son jugement et son impartialité. Les meilleurs administrateurs indépendants offrent une perspective indépendante des considérations politiques relatives à la structure du capital, et uniquement guidée par les intérêts de l’entreprise.
La plupart des conseils d’administration ajoutent un administrateur indépendant lors de la série A, lorsque les investisseurs institutionnels font leur arrivée, que la gouvernance se formalise et que les décisions du conseil commencent à avoir des conséquences importantes à long terme. Un conseil d’administration rassemblant administrateurs investisseurs et administrateurs indépendants permet d’éviter une domination des préférences des fondateurs ou des attentes économiques des investisseurs.
Une recherche de l’Institut européen de corporate governance sur les dynamiques du conseil d’administration tout au long du cycle de vie d’une entreprise en démarrage a mis en lumière qu’un conseil d’administration aux deuxième et troisième tours de financement est généralement composé de deux investisseurs, de deux entrepreneurs et d’un administrateur indépendant ayant un rôle de départage en cas d’égalité, ce qui souligne la fonction de médiation de ce dernier en cas de divergence entre les intérêts des investisseurs et des fondateurs.
Droits d’observateur : en quoi consistent-ils et comment les gérer
Les droits d’observateur sont les droits contractuels d’assister aux réunions du conseil d’administration sans voter. Ils sont courants chez les entreprises en démarrage financées par capital-risque, et plus importants que ne le pensent de nombreux fondateurs.
Les fonds de capital-risque négocient des droits d’observateur principalement pour pouvoir s’informer et maintenir les relations. Pour les petits investisseurs qui n’ont pas obtenu de siège au conseil d’administration, mais qui veulent avoir une visibilité sur le rendement et la stratégie de l’entreprise, les droits d’observateur constituent une alternative peu coûteuse à une représentation à part entière au conseil d’administration.
Les observateurs ne détiennent aucun droit de vote et n’ont aucune obligation fiduciaire envers l’entreprise. Étant donné qu’ils ne sont pas membres du conseil d’administration, ils n’assument pas les responsabilités inhérentes au statut de membre. Ils ont souvent accès aux documents confidentiels du conseil d’administration, y compris aux lectures préalables, aux mises à jour financières et aux documents stratégiques, comme les administrateurs à part entière, et peuvent participer à la plupart des réunions.
Toutefois, l’entreprise se réserve habituellement le droit important de refuser de communiquer certaines informations aux observateurs lorsque cela est nécessaire pour protéger le secret professionnel entre un avocat et son client, empêcher la divulgation de secrets commerciaux ou gérer les conflits d’intérêts. Les entreprises doivent s’assurer que toute convention de droits d’observateur préserve explicitement cette capacité. Étant donné que les observateurs ont un accès essentiel aux informations et à l’assistance aux réunions, même s’ils n’ont pas de droit de vote, les fondateurs doivent gérer activement leurs listes et être en mesure de limiter cet accès lorsque le travail du conseil devient délicat.
Devoirs fiduciaires des fondateurs
Tout fondateur qui est également administrateur de son entreprise a des devoirs fiduciaires à l’égard de celle-ci, et il est important qu’il comprenne la nature de ces responsabilités et leurs potentielles divergences avec ses intérêts personnels.
En vertu de la Loi canadienne sur les sociétés par actions (ou de la loi sur les sociétés par actions de l’Ontario pour les sociétés constituées en Ontario), les administrateurs ont deux devoirs principaux : un devoir de diligence et un devoir fiduciaire de loyauté.
Le devoir de diligence comprend l’obligation de prendre des décisions éclairées et avisées, en assistant aux réunions du conseil d’administration, en lisant les documents et en exerçant la diligence nécessaire à la prise de décisions importantes. Un administrateur qui approuve à la va-vite des décisions de gestion sans les examiner, manque constamment des réunions ou vote sur des questions sans s’être renseigné dessus, manque à son devoir de diligence.
Le devoir fiduciaire de loyauté est l’obligation d’agir dans l’intérêt supérieur de l’entreprise et de gérer les conflits d’intérêts. Lorsque des décisions sont prises, les intérêts de l’entreprise ont préséance sur ceux de l’administrateur ou de tout actionnaire individuel, investisseur ou contrepartie.
Pour les fondateurs d’entreprises en démarrage financées par capital-risque, les conflits de loyauté ne sont pas rares. Les ventes secondaires (c’est-à-dire lorsqu’un fondateur souhaite vendre des actions avant un événement de liquidité) peuvent créer un conflit entre les besoins de liquidités personnels du fondateur et l’intérêt de l’entreprise à préserver sa base d’actionnaires. Lors de la sortie, un acquéreur peut offrir des conditions favorables à l’équipe fondatrice, mais pas aux actionnaires ordinaires.
Les fondateurs doivent reconnaître que leur devoir fiduciaire en tant qu’administrateur est envers l’entreprise, et non envers un investisseur en particulier ou au service de leurs propres intérêts économiques en tant qu’actionnaires. Un fondateur administrateur qui cède à la pression des investisseurs plutôt que d’agir dans l’intérêt de l’entreprise commet un manquement à ses obligations juridiques.
En ce qui concerne les fondateurs d’entreprise canadiens, la Loi canadienne sur les sociétés par actions stipule explicitement qu’aucun contrat, article, règlement administratif ou résolution ne peut exonérer un administrateur de ces obligations : « Les administrateurs et les dirigeants doivent […] agir : a) avec intégrité et de bonne foi au mieux des intérêts de la société; b) avec le soin, la diligence et la compétence dont ferait preuve, en pareilles circonstances, une personne prudente. »
Meilleures pratiques de gouvernance du conseil d’administration : structure et fréquence des réunions
L’objectif d’une réunion du conseil doit être de mener des discussions stratégiques, menant à des décisions et à des délibérations nourries par la diversité des expériences et des perspectives d’un conseil fonctionnel. Une réunion du conseil d’administration bien menée suit un ordre séquentiel :
M. Roberts note que ces réunions peuvent souvent être longues et exigeantes, et qu’il est donc essentiel qu’elles suivent une structure définie.
« Une réunion du conseil d’administration s’articule autour de deux composantes. Il y a d’une part l’obligation fiduciaire financière, et de l’autre, l’accompagnement et les expériences professionnelles apportés pour nourrir les discussions.
L’obligation fiduciaire comprend la révision des données financières de l’entreprise afin de s’assurer de sa survie. Elle représente 35 % d’une réunion du conseil d’administration. Il s’agit de discuter des finances. De les passer en revue dans les détails. C’est éreintant. Mais c’est en cela que consiste l’obligation fiduciaire et juridique.
Les discussions de gestion et de transparence sur certains problèmes de l’entreprise ont lieu en dehors de ce qui est vraiment la réunion du conseil d’administration, au sens juridique du terme. Il s’agit plus de réunion ad hoc après les faits. Elles peuvent être traitées cinq secondes après que les obligations fiduciaires ont été couvertes.
Dans le cas des entreprises de plus grande taille, il peut également y avoir des comités par la suite. Il peut y avoir un comité d’audit, un comité de rémunération…
Voilà pourquoi ces réunions prennent trois ou quatre heures. Ce n’est pas parce que nous le souhaitons. Mais il s’agit de réunions du conseil d’administration. Elles ne sont pas censées être amusantes. »
À quelle fréquence le conseil d’administration d’une entreprise en démarrage doit-il se réunir ?
La fréquence des réunions du conseil d’administration dépend principalement de l’étape où en est l’entreprise.
À l’étape de démarrage, des réunions du conseil d’administration mensuelles ou bimensuelles sont appropriées. L’entreprise évolue rapidement, il y a fréquemment des décisions à prendre, et les administrateurs investisseurs bénéficient d’une bonne visibilité.
Lorsque l’entreprise atteint l’étape de croissance, des réunions trimestrielles deviennent la norme, compte tenu de la maturité organisationnelle plus avancée et des coûts plus élevés des réunions d’un conseil d’administration élargi.
À l’étape de la maturité, le conseil d’administration a normalement des réunions trimestrielles, complétées par des réunions officielles des comités entre les réunions du conseil et, au besoin, par des réunions extraordinaires pour prendre des décisions importantes sur des questions qui ne peuvent attendre la prochaine réunion régulière, comme une offre d’acquisition imprévue, un changement de direction ou un enjeu de gouvernance important.
Meilleures pratiques de gouvernance du conseil d’administration : informations à signaler au conseil
Une communication efficace des informations au conseil d’administration ne nécessite pas une avalanche de détails. Il s’agit de faire preuve de cohérence et de précision, et de fournir aux administrateurs suffisamment de contexte pour mener des discussions fructueuses. Les investisseurs doivent recevoir suffisamment d’informations pour maintenir leur confiance, afin que le conseil d’administration puisse se concentrer sur la stratégie.
Chaque dossier du conseil doit comprendre des mises à jour sur la situation de trésorerie et la marge de manœuvre financière de l’entreprise, les progrès par rapport aux paramètres d’exploitation clés, l’embauche et la dotation en personnel, ainsi que des signalements des risques importants ou des évolutions stratégiques. Ces points doivent être présentés de manière constante afin que les administrateurs puissent faire le suivi des tendances au cours des périodes de référence.
La communication des informations évolue à mesure des étapes de développement. Lors des étapes initiales, elle est informelle et porte principalement sur les produits, l’équipe et la levée de fonds. À l’étape de croissance, elle se diversifie et inclut des comptes financiers détaillés, des paramètres clés par service, des mises à jour sur l’environnement concurrentiel et des questions de gouvernance importantes. À l’étape de la maturité, la présentation de l’information suit les calendriers de gouvernance officiels, et les comités reçoivent, en plus du principal dossier du conseil, des comptes de gestion et des rapports d’audit distincts.
Il est judicieux d’établir un calendrier du conseil d’administration fixant les dates de réunions, les comités et les délais de présentation de l’information. Les approbations courantes qui ne nécessitent pas de délibération peuvent être approuvées d’office. Les décisions doivent être rigoureusement consignées : les procès-verbaux du conseil ont une valeur juridique, et la documentation exhaustive des décisions importantes sera critique au moment de la sortie.
Les conseils d’administration plus matures maintiennent une grille des compétences, c’est-à-dire, un document de suivi de l’expertise collective et des lacunes des administrateurs, qui est actualisé annuellement pour orienter le recrutement. L’efficacité du conseil doit également être évaluée annuellement, de façon informelle à l’étape du démarrage, puis moyennant un processus d’examen structuré aux étapes de croissance et de maturité.
La présentation de l’information est l’un des principaux modes d’interaction entre les fondateurs et le conseil d’administration. La gestion de cette relation peut être ardue, mais elle est essentielle à la progression de l’entreprise. La passion et les qualités caractéristiques d’un excellent fondateur peuvent parfois être un obstacle à la reddition de comptes à un conseil d’administration, note M. Roberts.
« Vous permettez à certaines personnes d’avoir un pouvoir sur vous. C’est une réalité à accepter même si elle est difficile. Dès lors que vous acceptez du capital externe, vous endossez une responsabilité envers d’autres personnes que l’équipe fondatrice ayant pris les risques initiaux. Vous n’apprécierez pas forcément tous les membres siégeant au conseil d’administration, mais vous devez respecter leur fonction. »
Erreurs courantes en matière de gouvernance du conseil – et comment les éviter
La plupart des échecs en matière de gouvernance du conseil d’administration sont le résultat de mauvaises habitudes prises au commencement et qui s’accumulent au fil du temps. Toutefois, la plupart sont évitables. Voici certaines des erreurs structurelles et comportementales les plus courantes des fondateurs, et ce qu’il convient de faire à la place.
Au-delà de ces directives, les entreprises doivent toujours se concentrer sur leur raison d’être et sur le rôle essentiel du conseil d’administration dans sa concrétisation.
« La plus grande erreur est d’oublier le rôle du conseil d’administration », souligne M. Searle. « La gouvernance peut se convertir en exercice de production de rapports, gestion de comités et de processus, et bien que tous ces éléments soient nécessaires, le but de la gouvernance n’est pas la gouvernance en soi, mais la réussite de l’entreprise.
Monter une entreprise n’est pas de tout repos. Les chefs de direction commettront des erreurs. Les administrateurs auront des désaccords. Lorsque cela arrive, les membres du conseil doivent garder à l’esprit qu’il s’agit de dépasser les différends personnels pour agir dans l’intérêt de l’entreprise. »
Constituer un conseil d’administration fonctionnel : un avantage à chaque étape
Mettre sur pied, dès les débuts d’une entreprise en démarrage, un conseil d’administration efficacement composé, doté de politiques cohérentes, d’informations transparentes et d’administrateurs au fait de leur rôle particulier est un véritable défi. Mais le relever s’avérera un immense avantage pour chaque étape suivante. Une entreprise bien gouvernée mène chaque tour de financement plus efficacement, attire de meilleurs talents et aborde les difficultés stratégiques armée d’une infrastructure décisionnelle plus solide. Les fondateurs qui envisagent leur conseil d’administration comme un atout stratégique connaissent une expansion plus rapide et un succès réel et durable.
Comme le note M. Searle : « Les actifs déterminants pour la réussite d’une entreprise sont de plus en plus incorporels : propriété intellectuelle, données, talents, savoir-faire et réseaux. Leur valeur peut être incroyablement élevée, mais ils peuvent aussi être transférés, restreints ou saisis d’une manière non prise en compte par la gouvernance traditionnelle.
Voilà pourquoi les administrateurs doivent continuer à élargir leur champ de connaissances. L’IA, la cybersécurité, la propriété intellectuelle, les données et la géopolitique ne sont désormais plus des sujets spécialisés. Ils sont devenus des sujets à couvrir en salle du conseil. L’environnement concurrentiel dans lequel nos entreprises évoluent change rapidement et les dirigeants doivent suivre le rythme. »
RBCx collabore avec des fondateurs à chaque étape du parcours de leur entreprise en démarrage, de la formation à la sortie, en passant par la croissance et la maturité. Pour en savoir plus sur la mise en place d’une infrastructure de gouvernance adaptée à votre entreprise, explorez les ressources bancaires pour entreprises financées par capital-risque de RBCx et communiquez avec l’équipe de RBCx.
FAQs
Quelle est la différence entre le conseil d’administration et la gouvernance du conseil ?
Le conseil d’administration est l’organe composé par les personnes légalement responsables de l’entreprise. La gouvernance du conseil d’administration désigne le système de fonctionnement de cet organe, y compris les structures, les politiques et les pratiques qui régissent ses prises de décisions et l’exercice de son rôle de surveillance.
Quelle est la différence entre un conseil d’administration et un conseil consultatif ?
Un conseil d’administration est un organe de gouvernance légalement constitué avec des devoirs fiduciaires, des droits de vote et un pouvoir officiel sur les décisions de l’entreprise. Un conseil consultatif n’a aucun statut juridique, aucune obligation fiduciaire, aucun droit de vote : il n’existe que dans le but de fournir des conseils.
Les membres du conseil d’administration sont-ils rémunérés ?
Les administrateurs indépendants sont généralement rémunérés sous forme d’octrois d’actions, mais les provisions en espèces sont de plus en plus utilisées aux étapes plus avancées. Les administrateurs investisseurs et les administrateurs fondateurs ne sont généralement pas rémunérés séparément pour leurs fonctions au conseil d’administration.
En quoi consistent les droits d’observateur ?
Les droits d’observateur sont un privilège contractuel d’assistance aux réunions du conseil d’administration sans droit de vote. Les observateurs reçoivent les documents du conseil d’administration et peuvent prendre part aux discussions, mais n’ont aucun devoir fiduciaire ni aucun pouvoir décisionnel. L’entreprise peut exclure les observateurs de toute partie d’une réunion si nécessaire.
Quels sont les devoirs fiduciaires d’un membre du conseil d’administration d’une entreprise en démarrage ?
Les administrateurs ont deux devoirs : le devoir de diligence (l’obligation de prendre des décisions éclairées et diligentes) et le devoir de loyauté (l’obligation d’agir dans l’intérêt supérieur de l’entreprise et de signaler les conflits d’intérêts). Ces deux devoirs sont envers l’entreprise, et non envers un actionnaire ou investisseur individuel.
À quelle fréquence le conseil d’administration d’une entreprise en démarrage doit-il se réunir ?
Mensuellement ou bimensuellement lors de l’étape initiale, puis trimestriellement lors des étapes de croissance et de maturité, en organisant des réunions de comité et des réunions spéciales complémentaires, au besoin.
Qu’est-ce qu’un administrateur indépendant et pourquoi en ai-je besoin ?
Un administrateur indépendant est un membre du conseil n’ayant aucun intérêt financier antérieur dans l’entreprise, recruté pour son expertise et son impartialité. La plupart des cadres de gouvernance recommandent l’ajout du premier administrateur indépendant lors de la série A au plus tard.
Nos avocats aimeraient que vous sachiez que
D’autres articles susceptibles de vous intéresser
De fondateur à chef de la direction : comprendre la différence et comment gérer la transition
13 minutes de lecture
Lire la suiteUn accélérateur d’entreprises en démarrage est-il fait pour vous ?
14 minutes de lecture
Lire la suiteL’importance de la culture pour trois jeunes entreprises
7 minutes de lecture
Lire la suite