
Publié initialement le 11 juillet 2023. Dernière mise à jour : 18, septembre 2026.
Découvrez les trois grandes phases du développement d’une jeune entreprise — les débuts, la recherche de financement de série A et la croissance — et voyez comment bien cerner votre phase de développement peut vous aider à orienter votre stratégie de financement.
À retenir
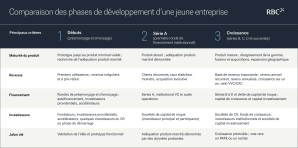
Une jeune entreprise passe par trois grandes phases : les débuts (préamorçage et amorçage), la recherche de financement de série A et la croissance. Chaque phase se distingue par le degré de maturité du produit, les revenus générés et le type de financement recherché.
L’adéquation produit-marché constitue le point de passage entre les débuts et la recherche de financement de série A. Sans cette adéquation, il est difficile d’obtenir du capital de risque institutionnel.
Chaque ronde de financement à partir de la série A couvre généralement une période de 12 à 18 mois.
Les investisseurs qui financent les entreprises en phase de croissance s’attendent à voir des indicateurs financiers détaillés, notamment le revenu annuel récurrent, le revenu annualisé, la croissance sur un an et le ratio valeur à vie du client/coût d’acquisition par client (VVC/CAC).
La plupart des jeunes entreprises sont rachetées ; rares sont celles qui deviennent des sociétés cotées en bourse.
Une jeune entreprise passe par trois grandes phases : les débuts (préamorçage et amorçage), la recherche de financement de série A et la croissance. Chaque phase se distingue par le degré de maturité du produit, les revenus générés et le type de financement recherché. Situer votre entreprise dans ce parcours vous aide à mesurer ses progrès, à orienter votre stratégie de financement et à vous préparer à la suite. Laith Shukri, directeur général, Services bancaires, Entreprises en premier développement, RBCx, explique les principales différences.
Le développement d’une entreprise comporte plusieurs phases, de ses tout débuts, au préamorçage, jusqu’à son éventuel rachat ou à son entrée en bourse. Bien qu’il n’existe pas de règle établie quant au nombre de phases que doit franchir une jeune entreprise, on distingue généralement trois grandes phases : les débuts, la recherche de financement de série A et la croissance. Situer votre jeune entreprise dans ce parcours peut vous aider à mesurer ses progrès vers son objectif ultime — généralement un premier appel public à l’épargne (PAPE) ou une vente — et à orienter sa stratégie de financement. D’autres parties prenantes, notamment les investisseurs, s’appuient souvent sur ces phases pour éclairer leurs décisions d’investissement.
Qu’entend-on par « jeune entreprise » ?
Une jeune entreprise est une entreprise récemment créée qui cherche à transformer un marché et à connaître une croissance rapide, généralement grâce à une propriété intellectuelle ou à un avantage concurrentiel. « Une jeune entreprise gagne des clients en répondant à leurs besoins mieux que ses concurrents », explique Laith Shukri, directeur général, Services bancaires, Entreprises en premier développement, RBCx. Contrairement à une petite entreprise traditionnelle — qui vise des revenus stables et peut être exploitée comme une entreprise axée sur le mode de vie de son propriétaire —, une jeune entreprise est conçue pour connaître une croissance rapide nécessitant d’importants capitaux. La plupart des fondateurs comptent donc sur le capital de risque (CR) pour financer leur croissance.
Quelles sont les phases de développement d’une jeune entreprise ?
Il existe trois grandes phases pouvant être subdivisées selon les rondes de financement : le préamorçage et l’amorçage dans les débuts, puis les séries B, C et suivantes dans la phase de croissance, avant l’éventuel rachat ou l’entrée en bourse. Il est important de noter que toutes les jeunes entreprises ne franchissent pas nécessairement chacune de ces phases. Certaines passent directement des débuts au rachat ou à l’entrée en bourse, tandis que d’autres peuvent stagner à une phase donnée et être rachetées ou cesser leurs activités sans aller plus loin. La durée de chaque phase varie également d’une entreprise à l’autre et dépend de nombreux facteurs, notamment le marché, la conjoncture économique, les politiques gouvernementales et le secteur d’activité.
1. Débuts (préamorçage et amorçage)
Les jeunes entreprises en phase de démarrage partent d’une idée novatrice et d’une ébauche de plan d’affaires. Pour progresser, les fondateurs doivent développer davantage le produit afin de déterminer s’il peut être mis à l’échelle et atteindre l’adéquation produit-marché, c’est-à-dire le moment où un produit répond à une forte demande du marché et où les clients sont disposés à l’acheter de façon répétée. Cette phase se subdivise en deux rondes de financement : le préamorçage et l’amorçage.
Phase de préamorçage
La phase de préamorçage débute généralement par un produit ou un service fondé sur la technologie ou la propriété intellectuelle et présentant un potentiel de croissance. C’est le moment de jeter des bases solides pour soutenir le parcours exigeant qui attend la jeune entreprise. Au cours de cette phase, les fondateurs définissent la vision et la mission de l’entreprise, commencent à mettre au point un prototype et forment une équipe capable de concrétiser cette vision.
« La principale différence entre le préamorçage et l’amorçage tient probablement au produit : au préamorçage, il n’y a pas encore de produit, explique M. Shukri. À ce stade, vous avez un produit alpha encore en développement ou simplement une idée de ce à quoi il pourrait ressembler. »
Financement au préamorçage
À ce stade, la plupart des fondateurs autofinancent leur entreprise en misant sur leurs propres ressources financières ainsi que sur l’aide de leur famille et de leurs amis. Les sources de financement non dilutif, comme les crédits d’impôt pour la RS&DE et les subventions gouvernementales, peuvent aussi prolonger la marge de manœuvre financière d’une jeune entreprise en préamorçage sans entraîner de dilution du capital — un avantage lorsque les capitaux institutionnels se font rares.
Phase d’amorçage
Cette phase est marquée par la validation de l’idée. Les jeunes entreprises cherchent à atteindre l’adéquation produit-marché et à faire évoluer le produit rudimentaire mis au point au préamorçage pour en faire un prototype fonctionnel. À ce stade, l’entreprise compte aussi ses premiers clients, qui permettent de tester la viabilité du produit et de générer des revenus.
« Vous n’avez probablement pas encore de modèle d’affaires bien établi, mais vous avez une idée de ce à quoi il pourrait ressembler, dit M. Shukri. Vous avez quelques clients qui paient, mais ils ne déboursent pas tous les mêmes montants, car vous avez probablement attiré vos premiers utilisateurs en leur offrant un rabais. » Grâce à l’étude de marché et aux négociations, les jeunes entreprises en phase d’amorçage peuvent établir un prix de vente approprié.
L’un des défis à ce stade consiste à déterminer si l’entreprise est prête à cibler de gros clients et à conclure des contrats plus importants. « À ce stade, c’est généralement très risqué, car le temps que le gros client prenne sa décision, vous pourriez avoir épuisé vos liquidités, explique M. Shukri, qui recommande aux jeunes entreprises de privilégier les petits clients à cette phase afin de générer les revenus dont elles ont besoin pour rester à flot. »
Financement à la phase d’amorçage
Le financement à ce stade provient généralement d’investisseurs providentiels, d’accélérateurs et d’investisseurs en CR en phase de démarrage. C’est le moment de préparer une présentation de l’argumentaire convaincante afin de réunir des capitaux d’amorçage. Au Canada, les rondes d’amorçage se chiffraient en moyenne à environ 3 à 4,5 millions de dollars canadiens en 2025, bien que les montants varient considérablement selon le secteur et la région.
Pour les fondateurs qui en sont à leur première entreprise, obtenir du financement au préamorçage et à l’amorçage peut être particulièrement difficile. Les fondateurs chevronnés, forts de leur expérience, sont plus susceptibles d’attirer des investisseurs grâce à leurs réussites passées et aux relations qu’ils ont déjà établies.
« Au Canada, très peu d’investisseurs institutionnels, comme les sociétés de CR, s’intéressent aux entreprises en phase d’amorçage. Il peut donc être difficile d’obtenir du financement à ce stade », dit M. Shukri. De fait, le rapport 2026 de la BDC sur le marché du capital de risque révèle que, même si l’activité demeure relativement forte au stade de l’amorçage au Canada, trop peu d’entreprises parviennent à passer à l’échelle. Le passage de l’amorçage à la commercialisation demeure un goulot d’étranglement structurel, alors que les capitaux se font plus rares et que les investisseurs se montrent plus sélectifs à partir de la série A.
2. Série A
À ce stade, la jeune entreprise a généralement réglé les principaux problèmes rencontrés au début en matière d’adéquation produit-marché et d’acquisition de clients. Le produit est maintenant abouti et a trouvé son adéquation produit-marché. L’entreprise compte des clients récurrents, a réduit son taux d’attrition et s’est dotée d’une stratégie efficace d’acquisition de clients. Contrairement aux phases précédentes, elle dispose de données probantes pour démontrer la viabilité de son modèle d’affaires, ce qui est nécessaire pour obtenir du financement en CR.
« Vous avez développé votre entreprise et vous êtes passé à l’échelle, souligne M. Shukri. Votre priorité n’est plus tant le produit que les ventes et le marketing afin d’accroître l’acquisition de clients. » Loin de ralentir, la jeune entreprise a maintenant besoin de capitaux pour développer ses activités, accroître son équipe et pénétrer de nouveaux marchés.
« Vous savez maintenant exactement qui vous ciblez et vous avez pris le dessus sur vos concurrents. Vous avez commencé à vous établir solidement dans votre secteur », ajoute M. Shukri.
Financement de série A
C’est à ce stade que les jeunes entreprises présentent leur argumentaire aux investisseurs afin d’obtenir un financement de série A. Elles peaufinent souvent leur présentation en y intégrant des indicateurs qui démontrent aux investisseurs qu’elles disposent de l’équipe et du modèle d’affaires nécessaires pour bâtir une entreprise capable de dominer son marché. Une première ronde de financement réussie peut jeter les bases nécessaires pour attirer d’autres investissements par la suite. La pression pour accélérer la croissance s’intensifie également à ce stade.
« La pression pour croître est forte, affirme M. Shukri. Du côté des investisseurs en CR, on s’attend à une croissance constante. Vous devez dépasser la valorisation établie pour pouvoir obtenir le prochain financement. »
Au Canada, les rondes de série A se situent généralement entre 10 et 20 millions de dollars canadiens. Selon le 2025 Deal Points Report d’Osler, les montants des opérations canadiennes de série A ont atteint ces dernières années des niveaux presque comparables aux médianes américaines. Toutefois, les capitaux disponibles à ce stade sont de plus en plus sélectifs. Les données de l’ACCR montrent que les financements de stade intermédiaire (séries A et B) représentaient une proportion moindre de l’ensemble des opérations en 2025, ce qui souligne l’importance d’arriver à la série A avec une traction solide étayée par des données. Avant de conclure une opération, il est essentiel de comprendre comment les investisseurs en CR évaluent votre entreprise et quelles conditions ils vous proposeront.
3. Phase de croissance
À ce stade, l’entreprise est bien établie, compte une clientèle importante et poursuit son expansion géographique. Ses effectifs dans les équipes d’ingénierie, de vente et de marketing augmentent pour répondre aux besoins croissants d’une entreprise en forte croissance.
« À ce stade, les entreprises élargissent leur gamme de produits, en acquièrent d’autres, envisagent de faire leur entrée en bourse et poursuivent leur croissance », fait observer M. Shukri.
Financement à la phase de croissance
Chaque ronde de financement, à partir de la série A, couvre généralement une période de 12 à 18 mois. À ce stade, les jeunes entreprises passent à la série B de financement par capital de risque, puis aux séries C, D et suivantes. Les sources de financement comprennent les sociétés de capital de risque, les investisseurs institutionnels et les sociétés de capital-investissement. Cela ne signifie toutefois pas qu’il est facile — ou garanti — d’obtenir un financement de série B. Les enjeux sont plus importants, tout comme les attentes des investisseurs. Ceux-ci veulent des données financières détaillées démontrant les résultats actuels de l’entreprise et ses perspectives de croissance, ainsi que des signes clairs de confiance de la part des investisseurs de la ronde précédente, notamment sous la forme d’un financement de suivi. Il est donc temps de revoir votre présentation de l’argumentaire afin qu’elle puisse résister à un examen plus rigoureux.
« Les analyses financières à effectuer sont beaucoup plus poussées à ce stade », explique M. Shukri, ajoutant que les investisseurs voudront connaître des données précises, notamment la croissance sur un an, le revenu annualisé, le revenu annuel récurrent et le ratio valeur à vie du client/coût d’acquisition par client (VVC/CAC).
Les fondateurs doivent également prendre davantage le temps de se renseigner sur les investisseurs potentiels avant de conclure une opération. « Faites toujours preuve de diligence raisonnable à l’égard de vos investisseurs, tout comme ils en font preuve à l’égard de votre entreprise, conseille M. Shukri. Essayez de savoir à qui vous avez affaire, car une fois que vous avez signé la convention entre actionnaires, vous serez liés à ces investisseurs pour les cinq à sept prochaines années. »
La dette de capital de risque constitue une autre source de financement possible pour les entreprises financées par du capital de risque. Il s’agit d’un type de prêt offert par certaines banques et certains prêteurs non bancaires qui peut prolonger la marge de manœuvre financière d’une jeune entreprise après une ronde de financement par capitaux propres auprès d’investisseurs en CR. Pour les entreprises en phase de croissance qui ont déjà réalisé des rondes de financement par capitaux propres à prix établi, la dette de capital de risque peut compléter le financement par CR tout en limitant la dilution du capital. Cette option gagne en pertinence alors que les financements par capitaux propres à un stade plus avancé se concentrent de plus en plus entre les mains d’un nombre réduit d’investisseurs et dans des opérations de plus grande envergure.
La suite : l’aboutissement du parcours
L’aboutissement du parcours d’une jeune entreprise survient lorsque le cycle de financement arrive à son terme. L’entrée en bourse est ce que la plupart des fondateurs d’entreprises qui ont franchi avec succès les différentes phases de développement envisageaient lorsqu’ils ont lancé leur entreprise.
« À ce stade, vous avez probablement réuni plus de 250 millions de dollars de capitaux et avez des bureaux partout dans le monde, explique M. Shukri. Vous êtes un acteur majeur de votre marché et vous êtes prêt à faire votre entrée à la Bourse de New York. »
M. Shukri rappelle toutefois que, statistiquement, très peu d’entreprises atteignent ce stade. La plupart des jeunes entreprises sont rachetées. Nombreuses sont celles qui sont vendues à un moment ou à un autre de leur parcours, particulièrement lorsqu’il devient évident qu’elles ne peuvent pas croître au rythme ou dans la mesure attendus par les investisseurs. Alors que les activités de fusions et acquisitions sont à leur plus bas niveau en près de dix ans et que les marchés des PAPE sont demeurés largement inactifs ces dernières années, les possibilités de sortie se sont considérablement réduites. Il est donc d’autant plus important pour les fondateurs de bien comprendre la phase de développement de leur entreprise et de planifier en conséquence.
Comment accélérer la croissance de votre jeune entreprise avec RBCx
À titre de prêteur au sein de l’écosystème technologique, RBCx met sa vaste expertise au service des jeunes entreprises pour les accompagner et les conseiller à chaque phase de leur croissance. « Nous avons été conçus dès le départ pour répondre aux besoins des entreprises technologiques et des jeunes entreprises, dit M. Shukri. Nous parlons le langage des jeunes entreprises. »
L’équipe de RBCx réunit des experts issus de divers horizons, notamment des investisseurs en capital de risque et des fondateurs chevronnés. RBCx appuie certains des innovateurs et des générateurs d’idées les plus audacieux du Canada. Nous transformons notre expérience, nos réseaux et notre capital en avantage concurrentiel pour que vous puissiez opérer des changements durables.Communiquez avec un directeur relationnel pour découvrir comment nous pouvons contribuer à la croissance de votre entreprise.
FAQs
D’autres articles susceptibles de vous intéresser
Comment parer aux cyberattaques visant les entreprises en démarrage
7 minutes de lecture
Lire la suite
RBCx et Hackergal : pour une présence accrue des femmes en STIM
6 minutes de lecture
Lire la suite
Évaluation d’une entreprise en démarrage : Comment évaluer votre entreprise selon une société de capital-risque
7 minutes de lecture
Lire la suite


 RBC © 2026 Tous droits réservés.