Publié initialement le 22 avril 2024. Dernière mise à jour le 17 septembre 2026.
La plupart des entreprises en démarrage à un stade de premier développement ont besoin de capitaux pour pouvoir croître et atteindre des jalons importants. Si vous êtes novice dans le domaine du capital de démarrage, lisez la suite pour en savoir plus sur le financement qui peut aider votre entreprise à croître.
Principaux points à retenir
- Le financement des entreprises en démarrage passe par des étapes distinctes, chacune avec ses propres jalons et instruments, et des attentes précises de la part des investisseurs, depuis les phases de prédémarrage et de démarrage (généralement les conventions simplifiées de participation ultérieure et les billets convertibles) jusqu’au financement de série A et au-delà (rondes de financement par émission d’actions avec des listes de conditions correspondantes).
- Il existe deux types de financement destiné aux entreprises en démarrage au Canada : le financement dilutif et le financement non dilutif. Le financement dilutif permet aux entreprises d’obtenir des capitaux en contrepartie d’une participation (actions), alors que le financement non dilutif n’entraîne pas de dilution de la propriété.
- Les étalons pour chaque tour de financement ont augmenté. Les investisseurs en capital de démarrage s’attendent désormais à un revenu mensuel récurrent d’environ 25 000 $ à 50 000 $ et à un processus de vente reproductible, tandis que les investisseurs de série A recherchent un revenu mensuel récurrent de 150 000 $ à 300 000 $ (et plus) et une trajectoire permettant d’atteindre le seuil de rentabilité dans un délai de 18 à 24 mois.
- Le financement au Canada présente des lacunes structurelles, les tours de financement de démarrage s’élevant en moyenne à environ 3 millions de dollars (un montant inférieur à celui de leurs homologues américains). Si ces lacunes sont en partie comblées par des programmes de financement non dilutif comme la RS&DE, les entreprises nationales ne sont généralement pas en mesure de mener des rondes supérieures à environ 30 millions de dollars. Les investisseurs internationaux jouent donc un rôle essentiel à partir de la série B.
- La dynamique des fonds détermine le calendrier des levées de fonds. La maturité d’un fonds de capital de risque indique le montant dont il dispose encore pour de nouveaux investissements, et les fonds nouvellement annoncés peuvent signaler des occasions d’investissement de premier développement inaccessibles aux fonds plus anciens.
Se lancer dans une nouvelle entreprise peut être exaltant, mais si vous n’avez aucune idée de la direction à prendre, vous risquez de vous y perdre.
Le parcours d’un fondateur d’entreprise en démarrage est une succession d’étapes, chacune constituant un maillon essentiel d’un parcours plus long. Du prédémarrage au démarrage, de la série A à la série D, chaque phase comporte ses propres jalons, ses attentes et ses éventuels revers. Pour rester sur la bonne voie, il faut comprendre comment chaque étape s’enchaîne et ce qu’il faut faire pour que chacune d’entre elles profite à votre entreprise.
La recherche de financement n’est jamais facile, et les défis à relever n’ont jamais été aussi importants. Au Canada, le financement national s’est considérablement réduit : les sociétés de capital-risque canadiennes n’ont mobilisé qu’un peu plus de 2 milliards de dollars en 2025, un montant considérable, mais bien loin du sommet de plus de 7 milliards de dollars atteint en 2021 et 2022. Il est donc d’autant plus crucial d’adapter votre stratégie à chaque étape.
Ce guide explique comment réunir des capitaux et comment obtenir du financement pour une entreprise en démarrage au Canada. Vous découvrirez le fonctionnement des différentes étapes de développement, la différence entre le capital dilutif et le capital non dilutif, et comment optimiser votre stratégie de financement.
Considérez ce guide comme votre feuille de route en matière de levée de fonds, qui vous aidera à garder le cap tout au long de votre aventure entrepreneuriale.
Pourquoi les entreprises en démarrage ont-elles besoin de réunir des capitaux ?
Les entreprises en démarrage réunissent des capitaux, car la plupart d’entre elles sont, par nature, déficitaires et consomment beaucoup de capitaux : elles investissent massivement en amont pour conquérir un marché avant de générer des revenus suffisants. Contrairement aux entreprises conventionnelles, les entreprises de technologie en démarrage se lancent avec l’intention de bouleverser un marché grâce à un produit novateur. Elles s’attendent à croître et à se développer à un rythme accéléré, ce qui nécessite des capitaux importants.
En effet, même s’il peut suffire de financer soi-même son entreprise (une approche aussi appelée financement d’amorçage) à l’étape du prédémarrage, voire à celle du démarrage, la plupart des fondateurs se rendent vite compte qu’ils devront obtenir un financement supplémentaire pour se développer et maintenir leur élan.
Les entreprises en démarrage recherchent donc des financements externes pour les aider à développer leur produit et à constituer leur équipe, à atteindre des jalons sur le marché et à accéder aux capitaux, aux réseaux et à l’expertise d’investisseurs capables de les aider à croître efficacement.
La stratégie de levée de fonds d’une entreprise évolue au rythme de ses besoins. Aux stades de premier développement, la levée de fonds vise souvent simplement à assurer la survie de l’entreprise en prolongeant son espérance de trésorerie, c’est-à-dire la durée pendant laquelle elle peut fonctionner avant que ses réserves de trésorerie s’épuisent au rythme de ses dépenses actuelles (taux de combustion). Aux phases ultérieures, l’accent est souvent mis sur l’accélération et l’expansion, ce qui nécessite du capital-développement.
S’il est important que les entreprises recherchent activement des sources de revenus, il est tout aussi crucial qu’elles gardent une vision stratégique claire et cohérente de leurs efforts de levée de fonds par rapport à leur phase de développement.
« Lorsqu’il est question de financement des entreprises en démarrage, il n’y a pas de bonne ou de mauvaise façon de faire. Par contre, les fondateurs doivent être stratégiques puisque le financement qu’ils obtiendront aura une incidence à long terme sur leur entreprise. Les choix qu’ils font aujourd’hui auront des répercussions dans l’avenir. »
Comment fonctionne le financement des entreprises en démarrage ?
Il n’y a pas de règles strictes quant au moment où les fondateurs devraient chercher un financement externe. Si certaines entreprises en démarrage peuvent se passer pendant longtemps de capitaux externes, d’autres pourraient devoir obtenir du financement au cours de la première année d’exploitation.
Le financement s’articule généralement en une série de tours (ou rondes), chacun lié à une phase de maturité de l’entreprise. Chaque tour de financement permet de lever des capitaux supplémentaires à une valorisation plus élevée en échange d’une participation dans l’entreprise. L’intervalle entre chaque tour de financement est habituellement de 12 à 18 mois, mais toutes les entreprises en démarrage n’évolueront pas nécessairement au même rythme à chacune de ces étapes. Certaines entreprises sauteront certains tours, tandis que d’autres stagneront à certaines étapes.
« À mesure que votre entreprise évoluera et deviendra plus complexe, vous ferez appel à différents bailleurs de fonds, mentionne Laith Shukri, directeur général, Services bancaires, Entreprises en premier développement, RBCx. Lorsqu’il est question de financement des entreprises en démarrage, il n’y a pas de bonne ou de mauvaise façon de faire. Par contre, les fondateurs doivent être stratégiques puisque le financement qu’ils obtiendront aura une incidence à long terme sur leur entreprise. Les choix qu’ils font aujourd’hui auront des répercussions dans l’avenir. »
Les fondateurs doivent rester à l’affût des nouvelles occasions qui pourraient se présenter. À tout moment, le gouvernement peut lancer un nouveau programme de financement pour lequel la période de présentation des demandes est relativement courte, ou une société de capital-risque peut annoncer le lancement d’un nouveau fonds de prédémarrage ou de démarrage pour les jeunes entreprises. Les fondateurs ont donc intérêt à garder un œil sur l’écosystème des entreprises en démarrage et à discuter avec leurs pairs afin de déterminer quel est le moment idéal pour chercher du financement.
Quelle que soit la source de financement envisagée – un ami de la famille, une subvention gouvernementale, un accélérateur d’entreprise, une société de capital-risque ou un prêteur d’amorçage-investissement –, une entreprise en démarrage devra présenter des arguments convaincants pour démontrer qu’elle constitue un investissement crédible. Si elle n’y parvient pas, ce n’est peut-être pas le bon moment pour chercher à obtenir du financement auprès de cette source particulière. Cela peut également indiquer que l’entreprise et son ou ses fondateurs ont besoin de plus de temps pour réfléchir à la valeur qu’ils offrent aux investisseurs potentiels. Pour obtenir un aperçu plus complet de chaque source de financement, consultez notre guide sur les sources de financement d’une entreprise en démarrage.
Quelles sont les étapes de financement d’une entreprise en démarrage ?
Utilisez ce guide des étapes comme référence éclair. Chaque étape renvoie vers un article détaillé dédié. Découvrez celle qui correspond à la situation actuelle de votre entreprise.
- Financement de prédémarrage : premier apport en capital (généralement entre 250 000 $ et 1 000 000 $) provenant des fondateurs, d’amis et de membres de la famille, d’accélérateurs d’entreprise et d’investisseurs providentiels, généralement mobilisé au moyen de conventions simplifiées de participation ultérieure afin de valider une idée et de progresser vers l’adéquation produit-marché.
- Financement de démarrage : premier tour de financement officiel (environ 3 M$ au Canada) visant à établir l’adéquation produit-marché, mobilisé au moyen de conventions simplifiées de participation ultérieure, de billets convertibles ou d’émission d’actions auprès de sociétés de capital-risque spécialisées dans le financement de démarrage, d’investisseurs providentiels et de microfonds.
- Financement de série A : premier tour de financement institutionnel par émission d’actions (médiane d’environ 22 M$ au Canada) visant à financer une croissance reproductible une fois l’adéquation produit-marché avérée.
- Financement de série B : capital de développement (entre 20 M$ et 50 M$) destiné aux entreprises générant des revenus stables et axé sur la rentabilité unitaire, l’expansion du marché et la possibilité d’atteindre la rentabilité.
- Financement de série C : capital de croissance (médiane d’environ 50 M$ au Canada) visant à établir un leadership sur le marché par le biais d’acquisitions, d’une expansion géographique et de lancements de produits importants.
- Financement de série D et au-delà : capital de développement avant un premier appel public à l’épargne (PAPE) visant à donner l’élan final vers les marchés publics ou à rester privé plus longtemps, avec un accent sur la rentabilité, la gouvernance et la préparation à l’entrée sur le marché public.
Financement de prédémarrage
Le financement de prédémarrage est le premier apport en capital d’une entreprise en démarrage, provenant généralement des fondateurs, d’amis et de membres de la famille, d’accélérateurs d’entreprise ou d’investisseurs providentiels. Il peut être utilisé pour financer les premières étapes, comme la création d’un produit, la validation d’un concept de base ou la recherche d’indicateurs d’adéquation produit-marché.
Les levées de fonds de prédémarrage se situent généralement entre 250 000 $ et 1 000 000 $. En 2025, 92 % des rondes de financement de prédémarrage aux États-Unis ont utilisé des conventions simplifiées de participation future comme principal instrument de financement.
Les investisseurs en capital de prédémarrage misent principalement sur l’équipe fondatrice et un prototype fonctionnel, leurs attentes portant davantage sur l’expérience de l’équipe, la clarté du problème et les premiers signes d’adoption plutôt que sur les revenus.
Financement de démarrage
Le financement de démarrage est le premier capital officiel mobilisé par une entreprise en démarrage. Il est utilisé pour établir l’adéquation produit-marché et repose davantage sur la participation de sociétés de capital-risque spécialisées dans le financement de démarrage, aux côtés d’investisseurs providentiels et de microfonds.
Le financement de démarrage prend généralement la forme de dette convertible, de conventions simplifiées de participation ultérieure ou de rondes de financement par émission d’actions. Chaque instrument de placement pour entreprise en démarrage a un appétit pour le risque et un rendement attendu de la part des investisseurs qui lui est propre ; il est donc conseillé d’évaluer l’adéquation potentielle de chacun.
Le montant moyen des rondes de financement de démarrage chez les fondateurs canadiens d’entreprises en premier développement s’est élevé à environ 3 M$ au cours des derniers trimestres, un chiffre inférieur à leurs homologues américains. Cet écart est toutefois partiellement compensé par les sources de financement non dilutif du Canada (notamment les subventions et autres programmes de soutien), qui permettent aux fondateurs de prolonger leur espérance de trésorerie sans céder de parts.
Les fondateurs qui mobilisent du capital de démarrage doivent démontrer que leur modèle d’affaires est viable et que leurs premiers clients sont fidèles et susceptibles de recommander l’entreprise. En effet, les investisseurs s’attendent à une dynamique de vente soutenue et à un revenu mensuel récurrent.
Financement de série A
La série A correspond au premier tour de financement institutionnel par émission d’actions, mobilisé après l’apparition de signes solides d’adéquation produit-marché et destiné à financer la croissance dans des domaines comme l’embauche, l’amélioration des produits et le développement de l’entreprise.
La série A marquant la dernière étape du financement de premier développement, les fondateurs doivent s’attendre à faire l’objet d’un contrôle diligent approfondi sur la fidélisation de la clientèle, l’efficacité des ventes et la marge brute. Les investisseurs s’attendent à ce que les fondateurs fassent preuve de clarté, notamment en présentant une stratégie de mise en marché reproductible, de premiers éléments démontrant l’efficacité des ventes, ainsi que des preuves qu’ils comprennent les facteurs qui freinent la croissance en période de pression et comment le capital investi sera affecté pour éviter les goulots d’étranglement.
À ce stade, un argumentaire doit donc satisfaire à un examen minutieux, en s’appuyant sur des indicateurs concrets plutôt que sur une vision. Comme le tour de financement établit le prix des actions, les conditions relatives aux priorités en cas de liquidation, à la composition du conseil et aux droits au prorata ont des conséquences réelles, ce qui rend la négociation de la liste des conditions aussi importante que l’évaluation elle-même. Une fois le prix fixé, chaque nouvelle action émise a une incidence sur la participation des actionnaires existants. Il est donc essentiel de tenir un tableau de la structure du capital à partir de cette étape.
Selon Shoutex, le montant médian des tours de financement de série A réalisés par les entreprises en démarrage canadiennes en 2025 et 2026 a atteint environ 22 millions de dollars, contre environ 15 millions de dollars il y a quelques années à peine. Cela ne signifie pas nécessairement que les investisseurs prennent plus de risques, mais ils concentrent de plus en plus leurs capitaux sur un nombre restreint d’entreprises ayant déjà franchi certaines étapes lors des phases précédentes.
Financement de série B
La série B est le tour de financement au cours duquel les entreprises qui génèrent des revenus constants trouvent les capitaux nécessaires pour se développer, pénétrer de nouveaux marchés et renforcer leur équipe.
À ce stade, les attentes des investisseurs évoluent : ils ne se contentent plus d’une croissance rapide, mais exigent désormais une rentabilité unitaire évolutive et une trajectoire claire vers la rentabilité. Un financement complémentaire des investisseurs du tour précédent peut être un signe de confiance important et positif. Les enjeux et la surveillance sont plus élevés, les investisseurs examinant de près la rentabilité des canaux de distribution, les délais de récupération et la reproductibilité de la stratégie de mise en marché.
Selon Carta, un tour de financement de série B type en 2026 se situe entre 20 M$ et 50 M$ pour une évaluation postfinancement comprise entre 100 M$ et 175 M$, avec un tour de financement médian d’environ 30 M$ et une évaluation préfinancement médiane d’environ 119 M$.
Les sociétés de capital-risque canadiennes ne sont généralement pas en mesure d’injecter plus de 30 millions de dollars environ ; les tours de financement ultérieurs nécessitent donc souvent des investissements internationaux. Les fondateurs devraient donc commencer à nouer ces relations dès la phase de financement de série A, plutôt que d’attendre d’avoir besoin de ces capitaux.
Financement de série C
La série C est le tour de financement au cours duquel les entreprises établissent leur leadership sur le marché. Les capitaux amassés à ce stade sont utilisés pour des acquisitions, une expansion géographique ou des lancements de produits importants.
De nouveaux investisseurs spécialisés dans les entreprises en phase de croissance, notamment des entités de financement d’amorçage-investissement comme les fonds de capital-investissement et les fonds souverains, ainsi que des institutions traditionnelles comme les banques, peuvent intervenir lors de la série C et investir des montants plus importants dans des entreprises plus matures et plus proches d’une sortie. À ce stade, les attentes des investisseurs portent sur le leadership sur le marché, des avantages concurrentiels solides et une trajectoire claire vers un premier appel public à l’épargne ou une acquisition. Leur contrôle diligent se concentre généralement sur la position concurrentielle, l’exposition au risque réglementaire et la pérennité des revenus en période de crise.
Les données d’Osler montrent que le montant médian des tours de financement de série C au Canada est d’environ 50 M$, bien que le marché ait été disproportionnellement faussé par des tours de financement liés à l’IA, qui ont fait grimper la moyenne au-dessus de 140 M$.
Financement de série D et au-delà
Les tours de financement de série D (et au-delà) sont des capitaux de développement préalables à un premier appel public à l’épargne (PAPE), généralement utilisés pour donner l’élan final vers les marchés publics, prolonger l’espérance de trésorerie ou rester privés plus longtemps tout en poursuivant l’expansion.
Toutes les entreprises n’atteignent pas cette étape, car bon nombre d’entre elles font l’objet d’une acquisition ou entrent en bourse avant cela. La série D porte sur la rentabilité, la gouvernance et les éléments nécessaires pour attirer les investisseurs du marché public, notamment des états financiers audités, l’indépendance du conseil d’administration et une fréquence de production de rapports capables de répondre à une surveillance accrue des autorités réglementaires et des actionnaires institutionnels.
La série D et les séries ultérieures représentaient seulement 10 % de l’ensemble des tours de financement canadiens en 2025, mais constituaient 43,6 % du capital total investi, soit 1,96 milliard de dollars américains.
Financement dilutif ou non dilutif : ce que tout fondateur doit savoir
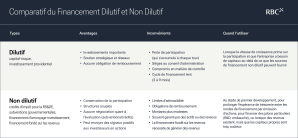
Le financement dilutif consiste à obtenir des capitaux de démarrage en contrepartie d’une participation (actions) dans l’entreprise. Le financement non dilutif, quant à lui, permet d’obtenir des capitaux sans céder de participation, par exemple grâce à des subventions, des crédits d’impôt ou des prêts. Il peut toutefois être assorti de frais, d’intérêts ou d’obligations de remboursement.
Le financement dilutif prend souvent la forme d’une émission d’actions, qui réduit la part des actionnaires actuels (ce que l’on appelle aussi la dilution). Il s’accompagne souvent d’autres changements au sein de l’entreprise, comme la réponse aux attentes des investisseurs et leur représentation au sein du conseil d’administration. Les fondateurs qui ne souhaitent pas réduire leur participation dans leur entreprise peuvent se tourner vers le financement non dilutif. Le financement dilutif, qui est notamment offert par les sociétés de capital-risque et les investisseurs providentiels, occupe généralement une place prépondérante dès la phase d’amorçage.
Le financement non dilutif permet aux fondateurs d’obtenir des capitaux tout en conservant leur participation dans leur entreprise. Toutefois, ce type de financement est souvent assorti de frais et d’intérêts à payer. De plus, à l’instar d’un prêt, il doit parfois être remboursé avant une certaine date. Les prêts, les subventions, les incitations fiscales (y compris les encouragements fiscaux pour la recherche scientifique et le développement expérimental [RS&DE]) et certaines formes de financement d’amorçage-investissement constituent des exemples de financement non dilutif ; ils sont généralement plus accessibles aux stades de premier développement.
Quelles sont les principales sources de financement offertes aux entreprises en démarrage à un stade de premier développement ?
Les entreprises en démarrage ont généralement recours à plusieurs instruments de financement tout au long de leur cycle de vie, chacun ayant son propre niveau de risque et de rendement potentiel.
Investissement personnel
Les fondateurs d’entreprise en démarrage utilisent généralement leurs propres finances pour commencer à transposer leur idée en entreprise viable. Cela peut poser un défi financier, car la plupart des entreprises en démarrage utilisent beaucoup de liquidités. Cependant, cela permet aussi aux fondateurs de conserver leur autonomie pour les décisions importantes. En outre, le financement d’amorçage leur permet de se concentrer sur la croissance de leurs activités plutôt que de consacrer du temps et des efforts à la mobilisation de capitaux.
Au stade de premier développement, certains fondateurs peuvent aussi se tourner vers leur famille ou leurs amis pour obtenir du financement. Si ce type de financement peut s’avérer utile (lorsqu’il est disponible), il peut toutefois nécessiter de céder des parts en échange de ce capital ou de proposer des conditions de remboursement précises lorsque l’entreprise deviendra rentable.
Investisseurs providentiels
Les investisseurs providentiels investissent leur propre argent dans des entreprises en démarrage à un stade de premier développement. Il s’agit la plupart du temps de personnes fortunées qui fournissent des capitaux de démarrage à des entreprises prometteuses en contrepartie d’une participation dans ces dernières, parfois sous forme de conventions simplifiées de participation ultérieure ou de billets convertibles (voir ci-dessous). Ces instruments requièrent moins de paperasse que les rondes de financement officielles et offrent une plus grande souplesse aux investisseurs et aux entreprises en démarrage.
Conventions simplifiées de participation ultérieure et billets convertibles
Les conventions simplifiées de participation ultérieure et les billets convertibles sont des options de financement idéales pour les fondateurs d’entreprise en démarrage qui cherchent à obtenir des capitaux après avoir épuisé leur financement d’amorçage, mais ne sont pas encore prêts à s’adresser à des sociétés de capital-risque dans le cadre d’un financement par actions officiel. Ces deux instruments permettent aux investisseurs de fournir des capitaux qui pourront ensuite être convertis en actions. Pour une comparaison complète, consultez notre guide sur les conventions simplifiées de participation ultérieure et les billets convertibles.
En résumé, une convention simplifiée de participation ultérieure est un instrument de capital, puisque l’investisseur reçoit de la participation une fois que l’entreprise a effectué un tour de financement. Un billet convertible, quant à lui, est un instrument de créance, car il est assorti d’un prêt porteur d’intérêts et d’une date d’échéance à laquelle il doit être converti en actions ou remboursé.
Comme le précise Laith Shukri, il s’agit d’une forme de reconnaissance de dette dans le cadre de laquelle la valeur est réduite jusqu’à la ronde de financement institutionnel suivante.
Accélérateurs et incubateurs d’entreprises
Les accélérateurs et les incubateurs d’entreprises sont des organisations ou des programmes qui offrent aux fondateurs d’une entreprise en démarrage à un stade de premier développement des conseils et du mentorat pour les aider à mettre sur pied leur entreprise et à en assurer la réussite à long terme. Ils offrent également un accès à un précieux réseau d’investisseurs et d’experts, ce qui peut être très avantageux pour les entreprises à mesure qu’elles croissent et recherchent du financement. Les fondateurs doivent s’inscrire à ces programmes, qui sont souvent d’une durée déterminée, et y consacrer beaucoup de temps. Certains de ces programmes donnent également accès à un financement de démarrage. Découvrez si un accélérateur d’entreprise est fait pour vous.
Capital-risque
Le capital-risque est une forme de financement dilutif offert à des sociétés fermées qui ont un potentiel de croissance élevé et la capacité de générer des revenus attrayants. En contrepartie de leur investissement, les capital-risqueurs obtiennent une participation dans l’entreprise et d’autres avantages, comme un siège au conseil d’administration. Pour en savoir plus, consultez l’article Capital-risque : ce que les entreprises en démarrage doivent savoir sur ce type de financement.
Pour de nombreuses entreprises en démarrage, le premier tour de financement par capital-risque officiel est la série A. Cependant, certains fonds de capital-risque investissent dans des entreprises en prédémarrage. Pour obtenir un financement par capital de risque, les fondateurs doivent d’abord présenter leur argumentaire aux investisseurs. Si un capital-risqueur manifeste son intérêt, il procédera à un contrôle diligent et déterminera la valeur de l’entreprise. Les détails concernant cette évaluation et le financement se trouvent dans la liste de conditions. Une fois cette liste acceptée par les parties, les documents juridiques relatifs à l’investissement sont émis et l’opération est conclue. La société de capital-risque devient alors actionnaire et peut également siéger au conseil d’administration de l’entreprise. Les fondateurs doivent se préparer à évaluer leurs investisseurs – consultez notre liste de 25 questions à poser aux sociétés de capital-risque lors d’une levée de fonds – et s’attendre à être eux-mêmes évalués en retour. Les sociétés de capital-risque poseront leurs propres questions lors du contrôle diligent. Passez en revue les 75 questions courantes que posent les sociétés de capital-risque avant d’investir dans une entreprise en démarrage pour vous y préparer au mieux.
Subventions et incitations fiscales
Chaque année, le gouvernement fédéral et les gouvernements provinciaux versent des milliards de dollars aux entreprises canadiennes, notamment sous forme de subventions, d’incitations fiscales et de prêts sans intérêt. Une partie importante de ce financement est destinée aux entreprises du secteur de la technologie. Les entreprises en démarrage ont intérêt à saisir les occasions offertes par les gouvernements pour obtenir le capital dont elles ont besoin pour croître.
Subventions gouvernementales au Canada
Les subventions peuvent provenir des autorités fédérales, provinciales, territoriales, voire municipales. Les entreprises en démarrage doivent répondre à certains critères d’admissibilité pour pouvoir bénéficier de l’investissement, c’est-à-dire qu’elles ne peuvent engager aucune dépense liée à la demande de financement tant que celle-ci n’a pas été approuvée et que la subvention n’a pas été octroyée.
De plus, le processus de demande de subvention peut être ardu et est souvent très concurrentiel. Cela dit, les entreprises en démarrage qui restent à l’affût des occasions de subvention et qui prennent le temps de présenter des demandes sont susceptibles d’obtenir une précieuse aide financière.
Par exemple, le Programme d’aide à la recherche industrielle du Conseil national de recherches du Canada (PARI CNRC) offre un soutien financier pour des projets de recherche et développement menés par de petites et moyennes entreprises à divers stades du cycle d’innovation. Les entreprises retenues reçoivent un montant visant à financer une partie des coûts liés aux activités de leur projet de recherche et développement.
Crédits d’impôt canadiens
Contrairement aux subventions, les crédits d’impôt sont octroyés une fois que les entreprises en démarrage ont effectué des dépenses. Le programme le plus connu au Canada est le Programme d’encouragements fiscaux de la RS&DE, qui offre des incitations fiscales pour encourager les entreprises à mener des activités de recherche et développement au pays.
Le Programme d’encouragements fiscaux de la RS&DE a versé 4,5 milliards de dollars en crédits d’impôt à l’investissement au cours de l’exercice 2024-2025, et 4,9 milliards de dollars ont été demandés (4,6 milliards de dollars acceptés) au cours de l’exercice 2025-2026, pour plus de 24 000 demandes.
« Certains programmes comportent des périodes d’inscription précises. Il se peut qu’on annonce quelques semaines à l’avance une période d’inscription assortie de certains critères d’admissibilité pour un secteur précis. Les entreprises auront alors six à huit semaines pour présenter une demande. »
Admissibilité aux programmes gouvernementaux et présentation des demandes
Déterminer l’admissibilité d’une entreprise aux divers programmes gouvernementaux peut être une tâche colossale, et les incitatifs offerts évoluent constamment.
« Je suggère [aux entreprises en démarrage] de faire affaire avec un fournisseur de services. J’ai vu des fondateurs d’entreprise présenter eux-mêmes des demandes afin d’économiser. Or, il ne s’agit pas d’une tâche simple et la façon dont une personne remplit une demande déterminera le résultat, affirme Jigna Shah, associée, Services mondiaux liés aux incitatifs à l’investissement et à l’innovation (Gi3), Deloitte.
Certains programmes comportent des périodes d’inscription précises. Il se peut qu’on annonce quelques semaines à l’avance une période d’inscription assortie de certains critères d’admissibilité pour un secteur précis. Les entreprises auront alors six à huit semaines pour présenter une demande, précise Mme Shah. La conjoncture favorable est alors de courte durée. Enfin, il y a également des programmes qui sont offerts sur une base continue. »
Prêts à l’entreprise
Les entreprises en démarrage qui commencent à peine à croître et qui consomment leur trésorerie peuvent avoir de la difficulté à obtenir des prêts bancaires conventionnels. Cependant, il existe des programmes qui leur permettent d’obtenir un prêt sans intérêt ou à faible taux d’intérêt. Certains d’entre eux s’adressent à des entreprises qui répondent à des critères précis ou qui exercent leurs activités au sein d’un secteur précis ou dans une région donnée. Par exemple, BDC offre un financement non dilutif à toutes sortes d’entreprises, notamment au titre de fonds conçus spécialement pour les entreprises en démarrage du secteur de la technologie.
Financement d’amorçage-investissement
Le financement d’amorçage-investissement est un type de prêt qui fournit des capitaux aux entreprises en démarrage pour qu’elles puissent prolonger leur espérance de trésorerie et atteindre des jalons importants avant un prochain tour de financement. Pour être admissibles à un prêt d’amorçage-investissement, les entreprises en démarrage doivent avoir procédé récemment à une ronde de financement par émission d’actions et avoir une espérance de trésorerie de plus de 12 mois. Pour en savoir plus, consultez notre guide sur le financement d’amorçage-investissement.
Comme tout prêt de démarrage, les prêts d’amorçage-investissement sont généralement assortis de clauses restrictives, c’est-à-dire de conditions imposées à l’entreprise par le prêteur. Comprendre l’incidence des clauses restrictives sur les entreprises en démarrage avant la signature permet aux fondateurs d’éviter les restrictions susceptibles de limiter leur souplesse opérationnelle à l’avenir.
Dans le cadre de ce type de prêt, les entreprises payent des intérêts seulement sur le montant prélevé. Par contre, contrairement aux prêts conventionnels, les prêts d’amorçage-investissement peuvent avoir un effet dilutif puisqu’ils sont souvent assortis d’une position nominale en bons de souscription, lesquels donnent le droit, mais non l’obligation, à un investisseur ou à un prêteur d’acheter des actions de la société à un prix fixe pendant une période déterminée.
La valeur du prêt d’amorçage-investissement peut s’avérer cruciale pour le développement d’une entreprise.
« Si vous êtes une entreprise en croissance rapide, vous pourrez obtenir une évaluation encore plus avantageuse ultérieurement », explique Laith Shukri. Il précise toutefois que cette stratégie ne convient pas à toutes les entreprises. « Est-ce que la croissance de votre entreprise est suffisante pour justifier ce type de prêt ? »
Comment optimiser la stratégie de financement de votre entreprise en démarrage
Il existe de nombreux types de financement pour les entreprises en démarrage. Il peut s’agir notamment de financement en prédémarrage ou de financement par émission de titres préalables à un premier appel public à l’épargne. Voici trois conseils importants pour aider les fondateurs à tirer parti de toutes les sources potentielles de financement offertes aux entreprises en démarrage au Canada.
1. Tirer le maximum du financement non dilutif en premier lieu. Les fondateurs devraient tirer le maximum des options de financement non dilutif, comme les subventions, les incitations fiscales et les prêts à faible taux d’intérêt, avant de faire appel à une société de capital-risque ou de demander un prêt bancaire. Cela pourrait non seulement prolonger l’espérance de trésorerie, mais montrer aussi aux prêteurs et aux investisseurs que vous êtes bien préparé.
« Avez-vous tiré le maximum des options de financement dilutif auxquelles votre entreprise est admissible avant de recourir à un mode de financement dilutif ? Le fait d’avoir fait preuve de diligence et d’avoir profité d’un certain nombre de programmes est une excellente chose si vous cherchez à obtenir des capitaux pour votre entreprise », souligne Mme Shah.
2. Avoir recours à un fournisseur de services spécialisé dans les subventions. Les demandes de RS&DE et de subventions sont complexes et chronophages, et ces mesures évoluent constamment. Un spécialiste des subventions qui connaît bien votre secteur d’activité peut vous permettre de maximiser le montant de vos demandes et de consacrer davantage de votre temps au développement de votre entreprise.
3. Tenir compte de la maturité au moment de choisir un fonds de capital-risque. Quand vient le temps de chercher du capital-risque, tenez compte de la maturité (ou de l’âge) des fonds des investisseurs potentiels. Ainsi, vous aurez une idée de ceux qui investissent. Les fonds mis sur pied il y a quatre ans, par exemple, n’auront probablement pas de réserves de liquidités suffisantes (les réserves de capital non affectées détenues par des fonds de capital-investissement, prêtes à être mobilisées pour des investissements).
« Les réserves de liquidités sont ensuite destinées à être investies dans des entreprises à un stade plus avancé afin d’obtenir un taux de rendement interne supérieur », explique M. Shukri. Vous augmenterez vos chances en adaptant le calendrier de levée de fonds à la dynamique réelle du fonds. M. Shukri suggère également d’être à l’affût des annonces concernant de nouveaux fonds, qui pourraient présenter des occasions de financement pour les entreprises en démarrage à un stade de premier développement.
Le parcours commence
La recherche de financement, même si elle peut exiger beaucoup de temps, peut s’avérer extrêmement avantageuse pour les entreprises en démarrage. Elle constitue un élément essentiel à leur réussite, mais il est tout aussi important de garder à l’esprit les principes fondamentaux de votre entreprise, ainsi que vos propres priorités et valeurs – et de vous en servir de guide pour votre entreprise. En fin de compte, les investisseurs et les prêteurs veulent savoir que les entreprises dans lesquelles ils investissent peuvent maintenir le cap, franchir des étapes importantes et poursuivre sans relâche leur quête de rentabilité.
RBCx offre du soutien aux entreprises en démarrage à toutes les étapes de leur croissance et appuie certaines des entreprises technologiques et sociétés génératrices d’idées les plus audacieuses du Canada. Nous transformons notre expérience, nos réseaux et notre capital en avantage concurrentiel pour vous aider à prendre de l’expansion et à avoir une réelle incidence sur le monde. Parlez dès maintenant à un conseiller de RBCx pour en savoir plus sur la façon dont nous pouvons aider votre entreprise à croître.



 RBC © 2026 Tous droits réservés.

Publié initialement le 22 avril 2024. Dernière mise à jour le 17 septembre 2026.
La plupart des entreprises en démarrage à un stade de premier développement ont besoin de capitaux pour pouvoir croître et atteindre des jalons importants. Si vous êtes novice dans le domaine du capital de démarrage, lisez la suite pour en savoir plus sur le financement qui peut aider votre entreprise à croître.
Principaux points à retenir
Se lancer dans une nouvelle entreprise peut être exaltant, mais si vous n’avez aucune idée de la direction à prendre, vous risquez de vous y perdre.
Le parcours d’un fondateur d’entreprise en démarrage est une succession d’étapes, chacune constituant un maillon essentiel d’un parcours plus long. Du prédémarrage au démarrage, de la série A à la série D, chaque phase comporte ses propres jalons, ses attentes et ses éventuels revers. Pour rester sur la bonne voie, il faut comprendre comment chaque étape s’enchaîne et ce qu’il faut faire pour que chacune d’entre elles profite à votre entreprise.
La recherche de financement n’est jamais facile, et les défis à relever n’ont jamais été aussi importants. Au Canada, le financement national s’est considérablement réduit : les sociétés de capital-risque canadiennes n’ont mobilisé qu’un peu plus de 2 milliards de dollars en 2025, un montant considérable, mais bien loin du sommet de plus de 7 milliards de dollars atteint en 2021 et 2022. Il est donc d’autant plus crucial d’adapter votre stratégie à chaque étape.
Ce guide explique comment réunir des capitaux et comment obtenir du financement pour une entreprise en démarrage au Canada. Vous découvrirez le fonctionnement des différentes étapes de développement, la différence entre le capital dilutif et le capital non dilutif, et comment optimiser votre stratégie de financement.
Considérez ce guide comme votre feuille de route en matière de levée de fonds, qui vous aidera à garder le cap tout au long de votre aventure entrepreneuriale.
Pourquoi les entreprises en démarrage ont-elles besoin de réunir des capitaux ?
Les entreprises en démarrage réunissent des capitaux, car la plupart d’entre elles sont, par nature, déficitaires et consomment beaucoup de capitaux : elles investissent massivement en amont pour conquérir un marché avant de générer des revenus suffisants. Contrairement aux entreprises conventionnelles, les entreprises de technologie en démarrage se lancent avec l’intention de bouleverser un marché grâce à un produit novateur. Elles s’attendent à croître et à se développer à un rythme accéléré, ce qui nécessite des capitaux importants.
En effet, même s’il peut suffire de financer soi-même son entreprise (une approche aussi appelée financement d’amorçage) à l’étape du prédémarrage, voire à celle du démarrage, la plupart des fondateurs se rendent vite compte qu’ils devront obtenir un financement supplémentaire pour se développer et maintenir leur élan.
Les entreprises en démarrage recherchent donc des financements externes pour les aider à développer leur produit et à constituer leur équipe, à atteindre des jalons sur le marché et à accéder aux capitaux, aux réseaux et à l’expertise d’investisseurs capables de les aider à croître efficacement.
La stratégie de levée de fonds d’une entreprise évolue au rythme de ses besoins. Aux stades de premier développement, la levée de fonds vise souvent simplement à assurer la survie de l’entreprise en prolongeant son espérance de trésorerie, c’est-à-dire la durée pendant laquelle elle peut fonctionner avant que ses réserves de trésorerie s’épuisent au rythme de ses dépenses actuelles (taux de combustion). Aux phases ultérieures, l’accent est souvent mis sur l’accélération et l’expansion, ce qui nécessite du capital-développement.
S’il est important que les entreprises recherchent activement des sources de revenus, il est tout aussi crucial qu’elles gardent une vision stratégique claire et cohérente de leurs efforts de levée de fonds par rapport à leur phase de développement.
Comment fonctionne le financement des entreprises en démarrage ?
Il n’y a pas de règles strictes quant au moment où les fondateurs devraient chercher un financement externe. Si certaines entreprises en démarrage peuvent se passer pendant longtemps de capitaux externes, d’autres pourraient devoir obtenir du financement au cours de la première année d’exploitation.
Le financement s’articule généralement en une série de tours (ou rondes), chacun lié à une phase de maturité de l’entreprise. Chaque tour de financement permet de lever des capitaux supplémentaires à une valorisation plus élevée en échange d’une participation dans l’entreprise. L’intervalle entre chaque tour de financement est habituellement de 12 à 18 mois, mais toutes les entreprises en démarrage n’évolueront pas nécessairement au même rythme à chacune de ces étapes. Certaines entreprises sauteront certains tours, tandis que d’autres stagneront à certaines étapes.
« À mesure que votre entreprise évoluera et deviendra plus complexe, vous ferez appel à différents bailleurs de fonds, mentionne Laith Shukri, directeur général, Services bancaires, Entreprises en premier développement, RBCx. Lorsqu’il est question de financement des entreprises en démarrage, il n’y a pas de bonne ou de mauvaise façon de faire. Par contre, les fondateurs doivent être stratégiques puisque le financement qu’ils obtiendront aura une incidence à long terme sur leur entreprise. Les choix qu’ils font aujourd’hui auront des répercussions dans l’avenir. »
Les fondateurs doivent rester à l’affût des nouvelles occasions qui pourraient se présenter. À tout moment, le gouvernement peut lancer un nouveau programme de financement pour lequel la période de présentation des demandes est relativement courte, ou une société de capital-risque peut annoncer le lancement d’un nouveau fonds de prédémarrage ou de démarrage pour les jeunes entreprises. Les fondateurs ont donc intérêt à garder un œil sur l’écosystème des entreprises en démarrage et à discuter avec leurs pairs afin de déterminer quel est le moment idéal pour chercher du financement.
Quelle que soit la source de financement envisagée – un ami de la famille, une subvention gouvernementale, un accélérateur d’entreprise, une société de capital-risque ou un prêteur d’amorçage-investissement –, une entreprise en démarrage devra présenter des arguments convaincants pour démontrer qu’elle constitue un investissement crédible. Si elle n’y parvient pas, ce n’est peut-être pas le bon moment pour chercher à obtenir du financement auprès de cette source particulière. Cela peut également indiquer que l’entreprise et son ou ses fondateurs ont besoin de plus de temps pour réfléchir à la valeur qu’ils offrent aux investisseurs potentiels. Pour obtenir un aperçu plus complet de chaque source de financement, consultez notre guide sur les sources de financement d’une entreprise en démarrage.
Quelles sont les étapes de financement d’une entreprise en démarrage ?
Utilisez ce guide des étapes comme référence éclair. Chaque étape renvoie vers un article détaillé dédié. Découvrez celle qui correspond à la situation actuelle de votre entreprise.
Financement de prédémarrage
Le financement de prédémarrage est le premier apport en capital d’une entreprise en démarrage, provenant généralement des fondateurs, d’amis et de membres de la famille, d’accélérateurs d’entreprise ou d’investisseurs providentiels. Il peut être utilisé pour financer les premières étapes, comme la création d’un produit, la validation d’un concept de base ou la recherche d’indicateurs d’adéquation produit-marché.
Les levées de fonds de prédémarrage se situent généralement entre 250 000 $ et 1 000 000 $. En 2025, 92 % des rondes de financement de prédémarrage aux États-Unis ont utilisé des conventions simplifiées de participation future comme principal instrument de financement.
Les investisseurs en capital de prédémarrage misent principalement sur l’équipe fondatrice et un prototype fonctionnel, leurs attentes portant davantage sur l’expérience de l’équipe, la clarté du problème et les premiers signes d’adoption plutôt que sur les revenus.
Financement de démarrage
Le financement de démarrage est le premier capital officiel mobilisé par une entreprise en démarrage. Il est utilisé pour établir l’adéquation produit-marché et repose davantage sur la participation de sociétés de capital-risque spécialisées dans le financement de démarrage, aux côtés d’investisseurs providentiels et de microfonds.
Le financement de démarrage prend généralement la forme de dette convertible, de conventions simplifiées de participation ultérieure ou de rondes de financement par émission d’actions. Chaque instrument de placement pour entreprise en démarrage a un appétit pour le risque et un rendement attendu de la part des investisseurs qui lui est propre ; il est donc conseillé d’évaluer l’adéquation potentielle de chacun.
Le montant moyen des rondes de financement de démarrage chez les fondateurs canadiens d’entreprises en premier développement s’est élevé à environ 3 M$ au cours des derniers trimestres, un chiffre inférieur à leurs homologues américains. Cet écart est toutefois partiellement compensé par les sources de financement non dilutif du Canada (notamment les subventions et autres programmes de soutien), qui permettent aux fondateurs de prolonger leur espérance de trésorerie sans céder de parts.
Les fondateurs qui mobilisent du capital de démarrage doivent démontrer que leur modèle d’affaires est viable et que leurs premiers clients sont fidèles et susceptibles de recommander l’entreprise. En effet, les investisseurs s’attendent à une dynamique de vente soutenue et à un revenu mensuel récurrent.
Financement de série A
La série A correspond au premier tour de financement institutionnel par émission d’actions, mobilisé après l’apparition de signes solides d’adéquation produit-marché et destiné à financer la croissance dans des domaines comme l’embauche, l’amélioration des produits et le développement de l’entreprise.
La série A marquant la dernière étape du financement de premier développement, les fondateurs doivent s’attendre à faire l’objet d’un contrôle diligent approfondi sur la fidélisation de la clientèle, l’efficacité des ventes et la marge brute. Les investisseurs s’attendent à ce que les fondateurs fassent preuve de clarté, notamment en présentant une stratégie de mise en marché reproductible, de premiers éléments démontrant l’efficacité des ventes, ainsi que des preuves qu’ils comprennent les facteurs qui freinent la croissance en période de pression et comment le capital investi sera affecté pour éviter les goulots d’étranglement.
À ce stade, un argumentaire doit donc satisfaire à un examen minutieux, en s’appuyant sur des indicateurs concrets plutôt que sur une vision. Comme le tour de financement établit le prix des actions, les conditions relatives aux priorités en cas de liquidation, à la composition du conseil et aux droits au prorata ont des conséquences réelles, ce qui rend la négociation de la liste des conditions aussi importante que l’évaluation elle-même. Une fois le prix fixé, chaque nouvelle action émise a une incidence sur la participation des actionnaires existants. Il est donc essentiel de tenir un tableau de la structure du capital à partir de cette étape.
Selon Shoutex, le montant médian des tours de financement de série A réalisés par les entreprises en démarrage canadiennes en 2025 et 2026 a atteint environ 22 millions de dollars, contre environ 15 millions de dollars il y a quelques années à peine. Cela ne signifie pas nécessairement que les investisseurs prennent plus de risques, mais ils concentrent de plus en plus leurs capitaux sur un nombre restreint d’entreprises ayant déjà franchi certaines étapes lors des phases précédentes.
Financement de série B
La série B est le tour de financement au cours duquel les entreprises qui génèrent des revenus constants trouvent les capitaux nécessaires pour se développer, pénétrer de nouveaux marchés et renforcer leur équipe.
À ce stade, les attentes des investisseurs évoluent : ils ne se contentent plus d’une croissance rapide, mais exigent désormais une rentabilité unitaire évolutive et une trajectoire claire vers la rentabilité. Un financement complémentaire des investisseurs du tour précédent peut être un signe de confiance important et positif. Les enjeux et la surveillance sont plus élevés, les investisseurs examinant de près la rentabilité des canaux de distribution, les délais de récupération et la reproductibilité de la stratégie de mise en marché.
Selon Carta, un tour de financement de série B type en 2026 se situe entre 20 M$ et 50 M$ pour une évaluation postfinancement comprise entre 100 M$ et 175 M$, avec un tour de financement médian d’environ 30 M$ et une évaluation préfinancement médiane d’environ 119 M$.
Les sociétés de capital-risque canadiennes ne sont généralement pas en mesure d’injecter plus de 30 millions de dollars environ ; les tours de financement ultérieurs nécessitent donc souvent des investissements internationaux. Les fondateurs devraient donc commencer à nouer ces relations dès la phase de financement de série A, plutôt que d’attendre d’avoir besoin de ces capitaux.
Financement de série C
La série C est le tour de financement au cours duquel les entreprises établissent leur leadership sur le marché. Les capitaux amassés à ce stade sont utilisés pour des acquisitions, une expansion géographique ou des lancements de produits importants.
De nouveaux investisseurs spécialisés dans les entreprises en phase de croissance, notamment des entités de financement d’amorçage-investissement comme les fonds de capital-investissement et les fonds souverains, ainsi que des institutions traditionnelles comme les banques, peuvent intervenir lors de la série C et investir des montants plus importants dans des entreprises plus matures et plus proches d’une sortie. À ce stade, les attentes des investisseurs portent sur le leadership sur le marché, des avantages concurrentiels solides et une trajectoire claire vers un premier appel public à l’épargne ou une acquisition. Leur contrôle diligent se concentre généralement sur la position concurrentielle, l’exposition au risque réglementaire et la pérennité des revenus en période de crise.
Les données d’Osler montrent que le montant médian des tours de financement de série C au Canada est d’environ 50 M$, bien que le marché ait été disproportionnellement faussé par des tours de financement liés à l’IA, qui ont fait grimper la moyenne au-dessus de 140 M$.
Financement de série D et au-delà
Les tours de financement de série D (et au-delà) sont des capitaux de développement préalables à un premier appel public à l’épargne (PAPE), généralement utilisés pour donner l’élan final vers les marchés publics, prolonger l’espérance de trésorerie ou rester privés plus longtemps tout en poursuivant l’expansion.
Toutes les entreprises n’atteignent pas cette étape, car bon nombre d’entre elles font l’objet d’une acquisition ou entrent en bourse avant cela. La série D porte sur la rentabilité, la gouvernance et les éléments nécessaires pour attirer les investisseurs du marché public, notamment des états financiers audités, l’indépendance du conseil d’administration et une fréquence de production de rapports capables de répondre à une surveillance accrue des autorités réglementaires et des actionnaires institutionnels.
La série D et les séries ultérieures représentaient seulement 10 % de l’ensemble des tours de financement canadiens en 2025, mais constituaient 43,6 % du capital total investi, soit 1,96 milliard de dollars américains.
Financement dilutif ou non dilutif : ce que tout fondateur doit savoir
Le financement dilutif consiste à obtenir des capitaux de démarrage en contrepartie d’une participation (actions) dans l’entreprise. Le financement non dilutif, quant à lui, permet d’obtenir des capitaux sans céder de participation, par exemple grâce à des subventions, des crédits d’impôt ou des prêts. Il peut toutefois être assorti de frais, d’intérêts ou d’obligations de remboursement.
Le financement dilutif prend souvent la forme d’une émission d’actions, qui réduit la part des actionnaires actuels (ce que l’on appelle aussi la dilution). Il s’accompagne souvent d’autres changements au sein de l’entreprise, comme la réponse aux attentes des investisseurs et leur représentation au sein du conseil d’administration. Les fondateurs qui ne souhaitent pas réduire leur participation dans leur entreprise peuvent se tourner vers le financement non dilutif. Le financement dilutif, qui est notamment offert par les sociétés de capital-risque et les investisseurs providentiels, occupe généralement une place prépondérante dès la phase d’amorçage.
Le financement non dilutif permet aux fondateurs d’obtenir des capitaux tout en conservant leur participation dans leur entreprise. Toutefois, ce type de financement est souvent assorti de frais et d’intérêts à payer. De plus, à l’instar d’un prêt, il doit parfois être remboursé avant une certaine date. Les prêts, les subventions, les incitations fiscales (y compris les encouragements fiscaux pour la recherche scientifique et le développement expérimental [RS&DE]) et certaines formes de financement d’amorçage-investissement constituent des exemples de financement non dilutif ; ils sont généralement plus accessibles aux stades de premier développement.
Quelles sont les principales sources de financement offertes aux entreprises en démarrage à un stade de premier développement ?
Les entreprises en démarrage ont généralement recours à plusieurs instruments de financement tout au long de leur cycle de vie, chacun ayant son propre niveau de risque et de rendement potentiel.
Investissement personnel
Les fondateurs d’entreprise en démarrage utilisent généralement leurs propres finances pour commencer à transposer leur idée en entreprise viable. Cela peut poser un défi financier, car la plupart des entreprises en démarrage utilisent beaucoup de liquidités. Cependant, cela permet aussi aux fondateurs de conserver leur autonomie pour les décisions importantes. En outre, le financement d’amorçage leur permet de se concentrer sur la croissance de leurs activités plutôt que de consacrer du temps et des efforts à la mobilisation de capitaux.
Au stade de premier développement, certains fondateurs peuvent aussi se tourner vers leur famille ou leurs amis pour obtenir du financement. Si ce type de financement peut s’avérer utile (lorsqu’il est disponible), il peut toutefois nécessiter de céder des parts en échange de ce capital ou de proposer des conditions de remboursement précises lorsque l’entreprise deviendra rentable.
Investisseurs providentiels
Les investisseurs providentiels investissent leur propre argent dans des entreprises en démarrage à un stade de premier développement. Il s’agit la plupart du temps de personnes fortunées qui fournissent des capitaux de démarrage à des entreprises prometteuses en contrepartie d’une participation dans ces dernières, parfois sous forme de conventions simplifiées de participation ultérieure ou de billets convertibles (voir ci-dessous). Ces instruments requièrent moins de paperasse que les rondes de financement officielles et offrent une plus grande souplesse aux investisseurs et aux entreprises en démarrage.
Conventions simplifiées de participation ultérieure et billets convertibles
Les conventions simplifiées de participation ultérieure et les billets convertibles sont des options de financement idéales pour les fondateurs d’entreprise en démarrage qui cherchent à obtenir des capitaux après avoir épuisé leur financement d’amorçage, mais ne sont pas encore prêts à s’adresser à des sociétés de capital-risque dans le cadre d’un financement par actions officiel. Ces deux instruments permettent aux investisseurs de fournir des capitaux qui pourront ensuite être convertis en actions. Pour une comparaison complète, consultez notre guide sur les conventions simplifiées de participation ultérieure et les billets convertibles.
En résumé, une convention simplifiée de participation ultérieure est un instrument de capital, puisque l’investisseur reçoit de la participation une fois que l’entreprise a effectué un tour de financement. Un billet convertible, quant à lui, est un instrument de créance, car il est assorti d’un prêt porteur d’intérêts et d’une date d’échéance à laquelle il doit être converti en actions ou remboursé.
Comme le précise Laith Shukri, il s’agit d’une forme de reconnaissance de dette dans le cadre de laquelle la valeur est réduite jusqu’à la ronde de financement institutionnel suivante.
Accélérateurs et incubateurs d’entreprises
Les accélérateurs et les incubateurs d’entreprises sont des organisations ou des programmes qui offrent aux fondateurs d’une entreprise en démarrage à un stade de premier développement des conseils et du mentorat pour les aider à mettre sur pied leur entreprise et à en assurer la réussite à long terme. Ils offrent également un accès à un précieux réseau d’investisseurs et d’experts, ce qui peut être très avantageux pour les entreprises à mesure qu’elles croissent et recherchent du financement. Les fondateurs doivent s’inscrire à ces programmes, qui sont souvent d’une durée déterminée, et y consacrer beaucoup de temps. Certains de ces programmes donnent également accès à un financement de démarrage. Découvrez si un accélérateur d’entreprise est fait pour vous.
Capital-risque
Le capital-risque est une forme de financement dilutif offert à des sociétés fermées qui ont un potentiel de croissance élevé et la capacité de générer des revenus attrayants. En contrepartie de leur investissement, les capital-risqueurs obtiennent une participation dans l’entreprise et d’autres avantages, comme un siège au conseil d’administration. Pour en savoir plus, consultez l’article Capital-risque : ce que les entreprises en démarrage doivent savoir sur ce type de financement.
Pour de nombreuses entreprises en démarrage, le premier tour de financement par capital-risque officiel est la série A. Cependant, certains fonds de capital-risque investissent dans des entreprises en prédémarrage. Pour obtenir un financement par capital de risque, les fondateurs doivent d’abord présenter leur argumentaire aux investisseurs. Si un capital-risqueur manifeste son intérêt, il procédera à un contrôle diligent et déterminera la valeur de l’entreprise. Les détails concernant cette évaluation et le financement se trouvent dans la liste de conditions. Une fois cette liste acceptée par les parties, les documents juridiques relatifs à l’investissement sont émis et l’opération est conclue. La société de capital-risque devient alors actionnaire et peut également siéger au conseil d’administration de l’entreprise. Les fondateurs doivent se préparer à évaluer leurs investisseurs – consultez notre liste de 25 questions à poser aux sociétés de capital-risque lors d’une levée de fonds – et s’attendre à être eux-mêmes évalués en retour. Les sociétés de capital-risque poseront leurs propres questions lors du contrôle diligent. Passez en revue les 75 questions courantes que posent les sociétés de capital-risque avant d’investir dans une entreprise en démarrage pour vous y préparer au mieux.
Subventions et incitations fiscales
Chaque année, le gouvernement fédéral et les gouvernements provinciaux versent des milliards de dollars aux entreprises canadiennes, notamment sous forme de subventions, d’incitations fiscales et de prêts sans intérêt. Une partie importante de ce financement est destinée aux entreprises du secteur de la technologie. Les entreprises en démarrage ont intérêt à saisir les occasions offertes par les gouvernements pour obtenir le capital dont elles ont besoin pour croître.
Subventions gouvernementales au Canada
Les subventions peuvent provenir des autorités fédérales, provinciales, territoriales, voire municipales. Les entreprises en démarrage doivent répondre à certains critères d’admissibilité pour pouvoir bénéficier de l’investissement, c’est-à-dire qu’elles ne peuvent engager aucune dépense liée à la demande de financement tant que celle-ci n’a pas été approuvée et que la subvention n’a pas été octroyée.
De plus, le processus de demande de subvention peut être ardu et est souvent très concurrentiel. Cela dit, les entreprises en démarrage qui restent à l’affût des occasions de subvention et qui prennent le temps de présenter des demandes sont susceptibles d’obtenir une précieuse aide financière.
Par exemple, le Programme d’aide à la recherche industrielle du Conseil national de recherches du Canada (PARI CNRC) offre un soutien financier pour des projets de recherche et développement menés par de petites et moyennes entreprises à divers stades du cycle d’innovation. Les entreprises retenues reçoivent un montant visant à financer une partie des coûts liés aux activités de leur projet de recherche et développement.
Crédits d’impôt canadiens
Contrairement aux subventions, les crédits d’impôt sont octroyés une fois que les entreprises en démarrage ont effectué des dépenses. Le programme le plus connu au Canada est le Programme d’encouragements fiscaux de la RS&DE, qui offre des incitations fiscales pour encourager les entreprises à mener des activités de recherche et développement au pays.
Le Programme d’encouragements fiscaux de la RS&DE a versé 4,5 milliards de dollars en crédits d’impôt à l’investissement au cours de l’exercice 2024-2025, et 4,9 milliards de dollars ont été demandés (4,6 milliards de dollars acceptés) au cours de l’exercice 2025-2026, pour plus de 24 000 demandes.
Admissibilité aux programmes gouvernementaux et présentation des demandes
Déterminer l’admissibilité d’une entreprise aux divers programmes gouvernementaux peut être une tâche colossale, et les incitatifs offerts évoluent constamment.
« Je suggère [aux entreprises en démarrage] de faire affaire avec un fournisseur de services. J’ai vu des fondateurs d’entreprise présenter eux-mêmes des demandes afin d’économiser. Or, il ne s’agit pas d’une tâche simple et la façon dont une personne remplit une demande déterminera le résultat, affirme Jigna Shah, associée, Services mondiaux liés aux incitatifs à l’investissement et à l’innovation (Gi3), Deloitte.
Certains programmes comportent des périodes d’inscription précises. Il se peut qu’on annonce quelques semaines à l’avance une période d’inscription assortie de certains critères d’admissibilité pour un secteur précis. Les entreprises auront alors six à huit semaines pour présenter une demande, précise Mme Shah. La conjoncture favorable est alors de courte durée. Enfin, il y a également des programmes qui sont offerts sur une base continue. »
Prêts à l’entreprise
Les entreprises en démarrage qui commencent à peine à croître et qui consomment leur trésorerie peuvent avoir de la difficulté à obtenir des prêts bancaires conventionnels. Cependant, il existe des programmes qui leur permettent d’obtenir un prêt sans intérêt ou à faible taux d’intérêt. Certains d’entre eux s’adressent à des entreprises qui répondent à des critères précis ou qui exercent leurs activités au sein d’un secteur précis ou dans une région donnée. Par exemple, BDC offre un financement non dilutif à toutes sortes d’entreprises, notamment au titre de fonds conçus spécialement pour les entreprises en démarrage du secteur de la technologie.
Financement d’amorçage-investissement
Le financement d’amorçage-investissement est un type de prêt qui fournit des capitaux aux entreprises en démarrage pour qu’elles puissent prolonger leur espérance de trésorerie et atteindre des jalons importants avant un prochain tour de financement. Pour être admissibles à un prêt d’amorçage-investissement, les entreprises en démarrage doivent avoir procédé récemment à une ronde de financement par émission d’actions et avoir une espérance de trésorerie de plus de 12 mois. Pour en savoir plus, consultez notre guide sur le financement d’amorçage-investissement.
Comme tout prêt de démarrage, les prêts d’amorçage-investissement sont généralement assortis de clauses restrictives, c’est-à-dire de conditions imposées à l’entreprise par le prêteur. Comprendre l’incidence des clauses restrictives sur les entreprises en démarrage avant la signature permet aux fondateurs d’éviter les restrictions susceptibles de limiter leur souplesse opérationnelle à l’avenir.
Dans le cadre de ce type de prêt, les entreprises payent des intérêts seulement sur le montant prélevé. Par contre, contrairement aux prêts conventionnels, les prêts d’amorçage-investissement peuvent avoir un effet dilutif puisqu’ils sont souvent assortis d’une position nominale en bons de souscription, lesquels donnent le droit, mais non l’obligation, à un investisseur ou à un prêteur d’acheter des actions de la société à un prix fixe pendant une période déterminée.
La valeur du prêt d’amorçage-investissement peut s’avérer cruciale pour le développement d’une entreprise.
« Si vous êtes une entreprise en croissance rapide, vous pourrez obtenir une évaluation encore plus avantageuse ultérieurement », explique Laith Shukri. Il précise toutefois que cette stratégie ne convient pas à toutes les entreprises. « Est-ce que la croissance de votre entreprise est suffisante pour justifier ce type de prêt ? »
Comment optimiser la stratégie de financement de votre entreprise en démarrage
Il existe de nombreux types de financement pour les entreprises en démarrage. Il peut s’agir notamment de financement en prédémarrage ou de financement par émission de titres préalables à un premier appel public à l’épargne. Voici trois conseils importants pour aider les fondateurs à tirer parti de toutes les sources potentielles de financement offertes aux entreprises en démarrage au Canada.
1. Tirer le maximum du financement non dilutif en premier lieu. Les fondateurs devraient tirer le maximum des options de financement non dilutif, comme les subventions, les incitations fiscales et les prêts à faible taux d’intérêt, avant de faire appel à une société de capital-risque ou de demander un prêt bancaire. Cela pourrait non seulement prolonger l’espérance de trésorerie, mais montrer aussi aux prêteurs et aux investisseurs que vous êtes bien préparé.
« Avez-vous tiré le maximum des options de financement dilutif auxquelles votre entreprise est admissible avant de recourir à un mode de financement dilutif ? Le fait d’avoir fait preuve de diligence et d’avoir profité d’un certain nombre de programmes est une excellente chose si vous cherchez à obtenir des capitaux pour votre entreprise », souligne Mme Shah.
2. Avoir recours à un fournisseur de services spécialisé dans les subventions. Les demandes de RS&DE et de subventions sont complexes et chronophages, et ces mesures évoluent constamment. Un spécialiste des subventions qui connaît bien votre secteur d’activité peut vous permettre de maximiser le montant de vos demandes et de consacrer davantage de votre temps au développement de votre entreprise.
3. Tenir compte de la maturité au moment de choisir un fonds de capital-risque. Quand vient le temps de chercher du capital-risque, tenez compte de la maturité (ou de l’âge) des fonds des investisseurs potentiels. Ainsi, vous aurez une idée de ceux qui investissent. Les fonds mis sur pied il y a quatre ans, par exemple, n’auront probablement pas de réserves de liquidités suffisantes (les réserves de capital non affectées détenues par des fonds de capital-investissement, prêtes à être mobilisées pour des investissements).
« Les réserves de liquidités sont ensuite destinées à être investies dans des entreprises à un stade plus avancé afin d’obtenir un taux de rendement interne supérieur », explique M. Shukri. Vous augmenterez vos chances en adaptant le calendrier de levée de fonds à la dynamique réelle du fonds. M. Shukri suggère également d’être à l’affût des annonces concernant de nouveaux fonds, qui pourraient présenter des occasions de financement pour les entreprises en démarrage à un stade de premier développement.
Le parcours commence
La recherche de financement, même si elle peut exiger beaucoup de temps, peut s’avérer extrêmement avantageuse pour les entreprises en démarrage. Elle constitue un élément essentiel à leur réussite, mais il est tout aussi important de garder à l’esprit les principes fondamentaux de votre entreprise, ainsi que vos propres priorités et valeurs – et de vous en servir de guide pour votre entreprise. En fin de compte, les investisseurs et les prêteurs veulent savoir que les entreprises dans lesquelles ils investissent peuvent maintenir le cap, franchir des étapes importantes et poursuivre sans relâche leur quête de rentabilité.
RBCx offre du soutien aux entreprises en démarrage à toutes les étapes de leur croissance et appuie certaines des entreprises technologiques et sociétés génératrices d’idées les plus audacieuses du Canada. Nous transformons notre expérience, nos réseaux et notre capital en avantage concurrentiel pour vous aider à prendre de l’expansion et à avoir une réelle incidence sur le monde. Parlez dès maintenant à un conseiller de RBCx pour en savoir plus sur la façon dont nous pouvons aider votre entreprise à croître.
FAQs
Comment puis-je obtenir du financement pour une entreprise en démarrage ?
Au départ, les entreprises en démarrage reçoivent généralement des capitaux des fondateurs, d’amis, de membres de la famille, d’accélérateurs d’entreprise et d’investisseurs providentiels, puis évoluent vers du capital-risque institutionnel à mesure qu’elles se développent. Les instruments les plus courants lors des phases de premier développement sont les conventions simplifiées de participation ultérieure (92 % des tours de financement de prédémarrage en 2025), suivies des billets convertibles et des rondes de financement par émission d’actions aux stades ultérieurs.
Quels sont les principaux types de financement offerts aux entreprises en démarrage au Canada ?
Les entreprises en démarrage canadiennes ont accès à un financement dilutif (capital-risque et investissement providentiel) et à un financement non dilutif (crédits d’impôt pour la RS&DE, subventions gouvernementales comme le PARI CNRC, financement d’amorçage-investissement et financement fondé sur les revenus). De nombreux fondateurs combinent les deux, en utilisant des sources de financement non dilutif comme la RS&DE pour prolonger leur espérance de trésorerie entre deux tours de financement par émission d’actions et réduire la dilution globale.
Quelles sont les étapes de financement d’une entreprise en démarrage ?
Les principales étapes sont le prédémarrage, le démarrage, la série A, la série B, la série C, la série D et au-delà. Chacune correspond à une phase différente de la maturité d’une entreprise, depuis la validation d’une idée jusqu’à l’expansion en vue d’une sortie. Les tours de financement de prédémarrage et de démarrage sont généralement effectués par le biais de conventions simplifiées de participation ultérieure ou de billets convertibles, tandis que le financement de série A et ultérieur provient de rondes de financement par émission d’actions menées par des investisseurs institutionnels.
Quel montant une entreprise en démarrage devrait-elle mobiliser lors de l’amorçage ?
Au Canada, un tour de financement de démarrage (ou d’amorçage) s’élève généralement à environ 3 millions de dollars, un chiffre qui est resté stable en 2025 et en 2026, selon les données de RBCx. Pour conclure un tour de financement de démarrage, les investisseurs s’attendent de plus en plus à un revenu mensuel récurrent de 25 000 $ à 50 000 $ et à un processus de vente reproductible.
Que recherchent les sociétés de capital-risque chez une entreprise en démarrage à l’étape de la série A ?
À ce stade, les sociétés de capital-risque s’attendent à un revenu mensuel récurrent de 150 000 $ à 300 000 $ ou plus, à un taux de rétention net supérieur à 110 % pour les logiciels d’entreprise et à un plan documenté permettant d’atteindre le seuil de rentabilité dans un délai de 18 à 24 mois. Elles évaluent si l’entreprise dispose d’une stratégie de mise en marché reproductible et évolutive plutôt que de se contenter d’une simple adhésion des utilisateurs précoces.
Qu’est-ce que le financement non dilutif pour les entreprises en démarrage ?
Le financement non dilutif est un capital qui ne nécessite pas de céder des parts et comprend notamment les subventions gouvernementales, les crédits d’impôt comme la RS&DE, le financement d’amorçage-investissement et le financement fondé sur les revenus. Il permet aux fondateurs de prolonger leur espérance de trésorerie et de financer des jalons comme la R&D ou l’embauche tout en conservant leur participation. Toutefois, certaines formes de financement non dilutif, comme le financement d’amorçage-investissement, comportent souvent des bons de souscription qui entraînent une dilution partielle et différée.
Nos avocats aimeraient que vous sachiez que
D’autres articles susceptibles de vous intéresser
Définir le X : Le parcours de création de RBCx
5 minutes de lecture
Lire la suite7 conseils pour recruter les premiers employés d’une jeune entreprise
9 minutes de lecture
Lire la suitePARTIE 3: Mise sur pied d’une équipe émérite en conception
10 minutes de lecture
Lire la suite